
制造企业的研发费用困局:明知标准在哪,却走不到那里
2026-09-15
导读:不少制造企业年年立研发项目、年年做研发费用归集。可一到高企申报、复审节点,财务依旧压力重重。明明政策标准清清楚楚,企业也在不停补材料、调台账,却始终达不到合规要求。本质不是执行不够努力,而是很多企业在用战术层面的勤奋,去掩盖战略层面的空心化。
研发项目年年有,费用年年归集。但每到高企复审季,不少财务依旧焦虑得睡不着觉。不是工作做得少,越干活越能体会到:很多企业,正在用战术上的勤奋,掩盖战略上的空心。
01 一个真实切面
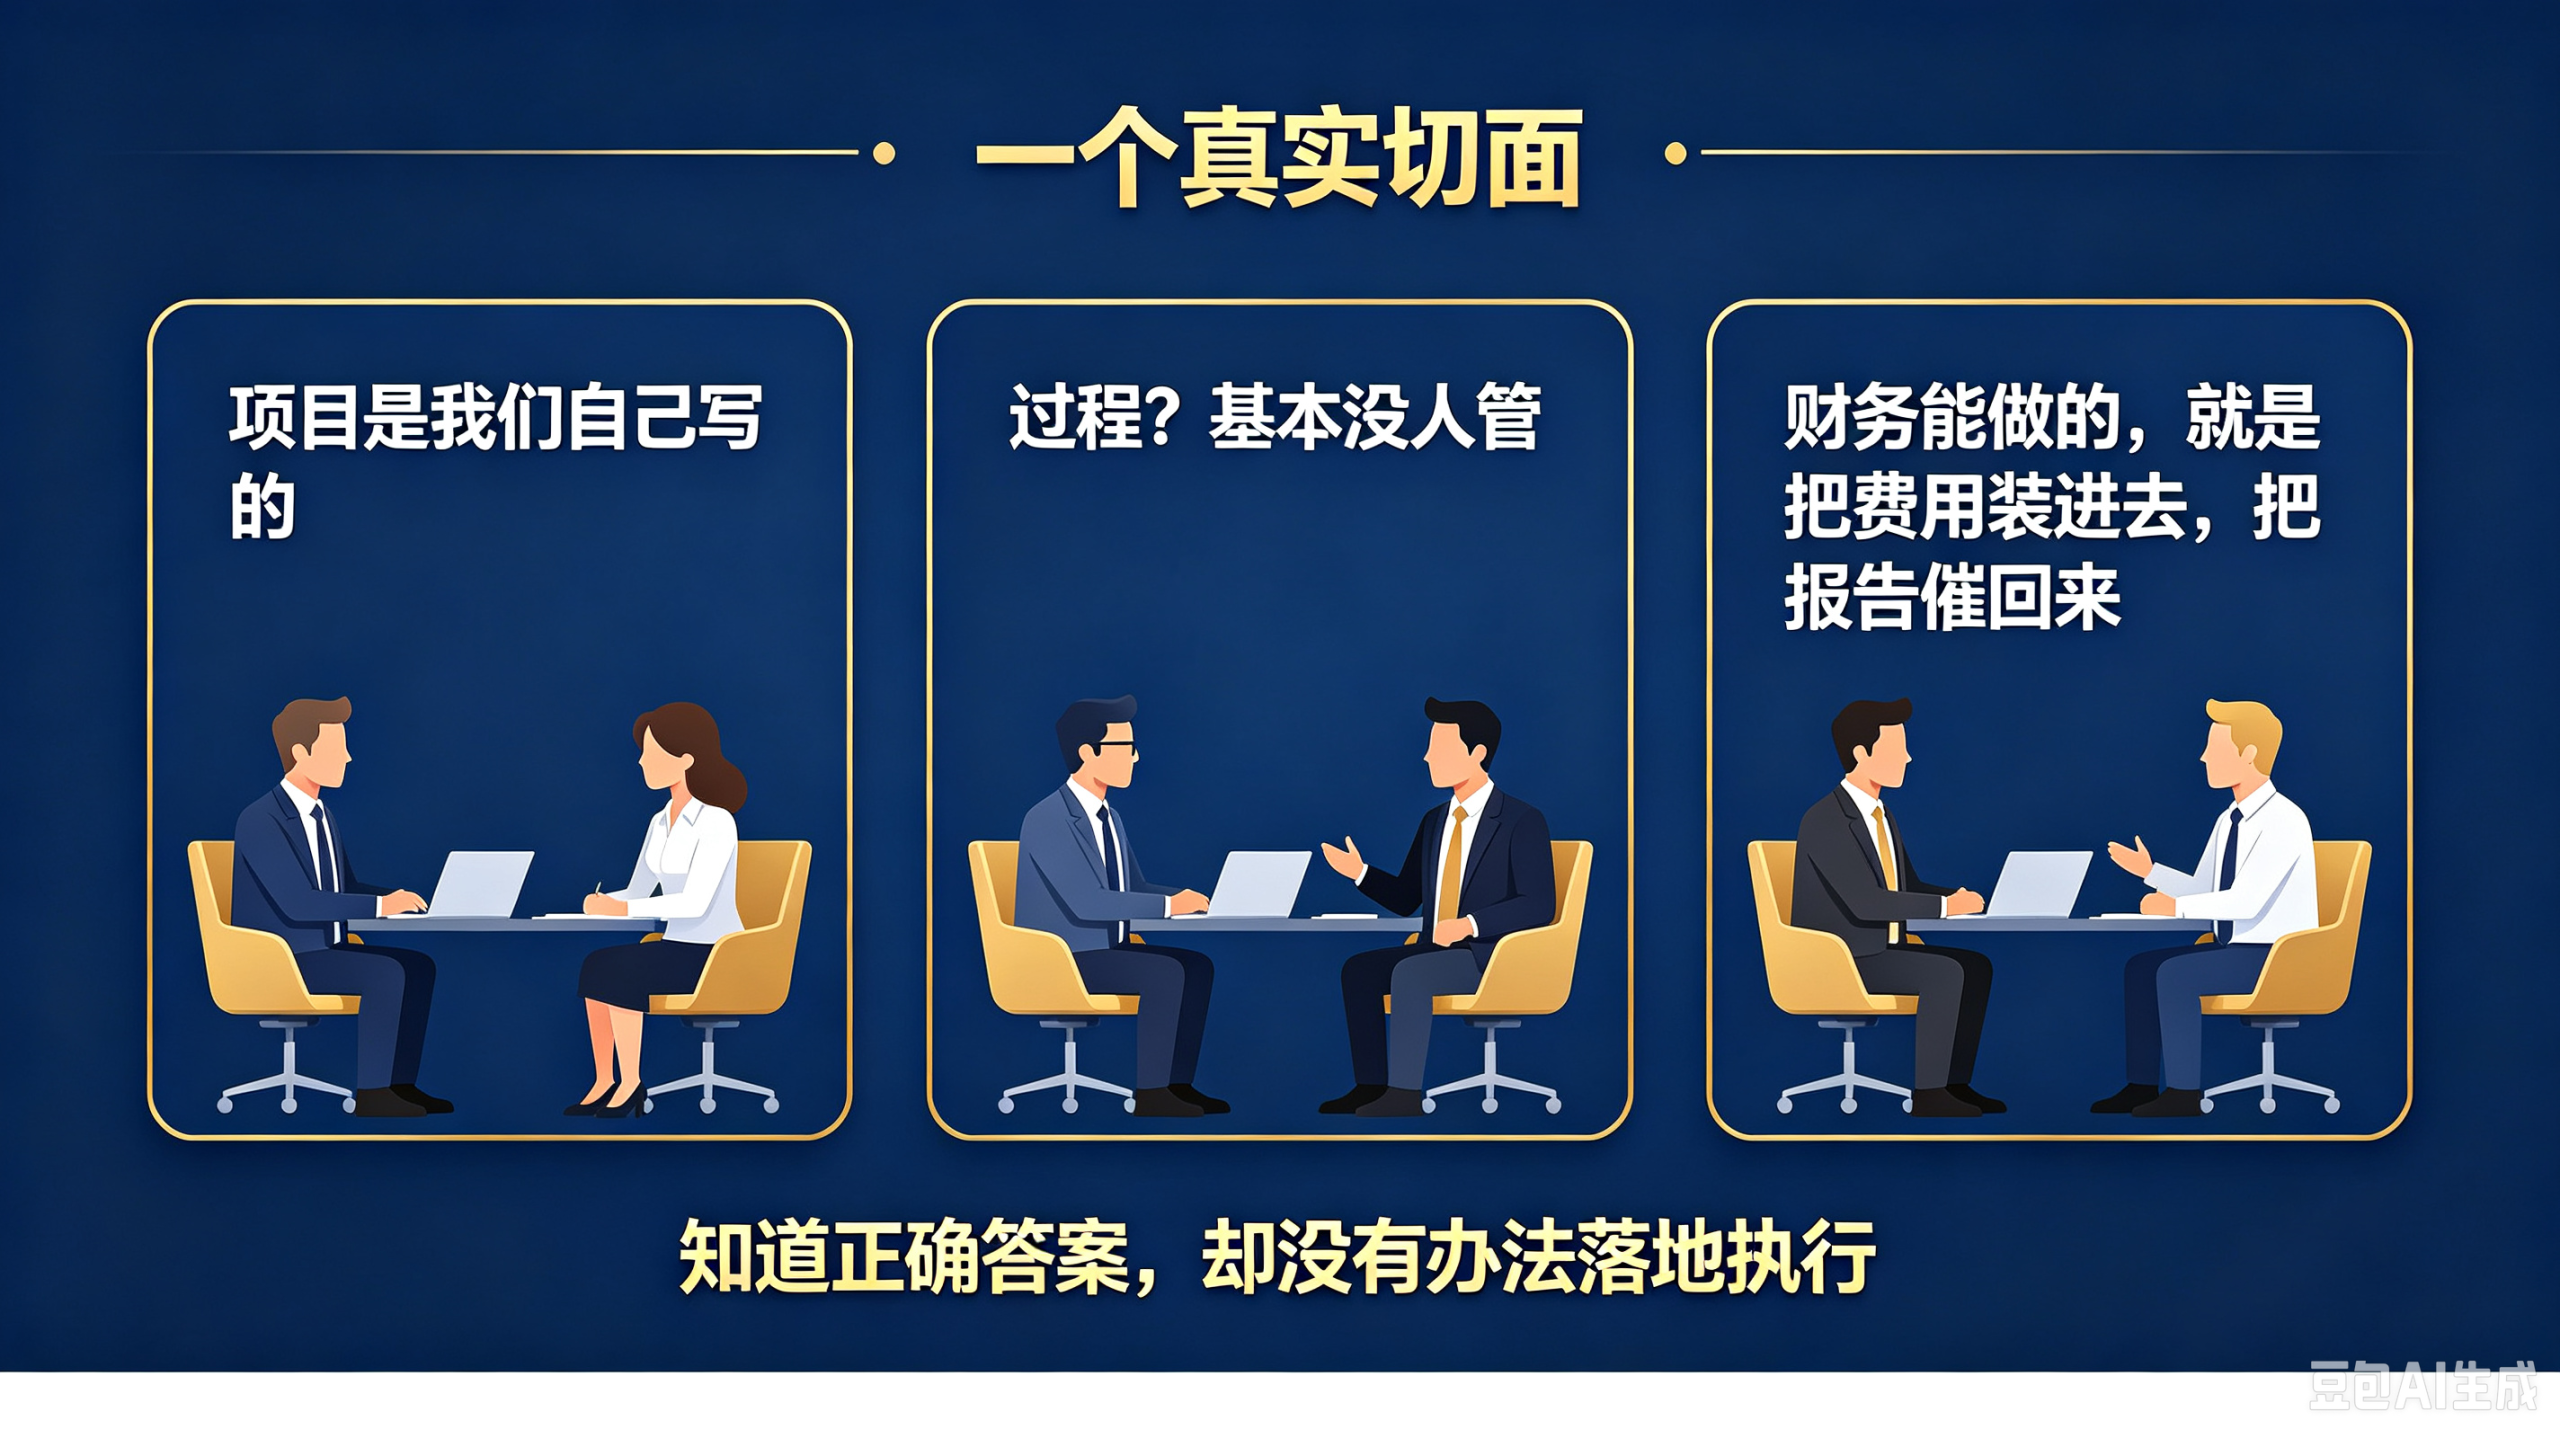
和一位企业财务负责人交流聊起研发费用,他苦笑着说出三句大实话:
“项目是我们自己写的。 过程?基本没人管。 财务能做的,就是把费用装进去,把报告催回来。”
我追问:“那面对核查的时候,心里会心虚吗?”
他沉默几秒,回答让人印象深刻:
“不只是心虚,更多是疲惫。我们清清楚楚知道合规标准应该怎么做,但是企业现实条件做不到。只能不断简化、再简化。可现在监管、审计越来越严,这套做法已经越来越应付不了外部变化。”
这并不是个例,是一大批制造企业的真实缩影。知道正确答案,却没有办法落地执行。
02 你不是管理不行,是掉进了「路径依赖」
很多财务会把问题简单归因为:公司管理薄弱、老板不重视研发、研发部门不配合。这些现实阻碍客观存在,但更深层的根源,是路径依赖。
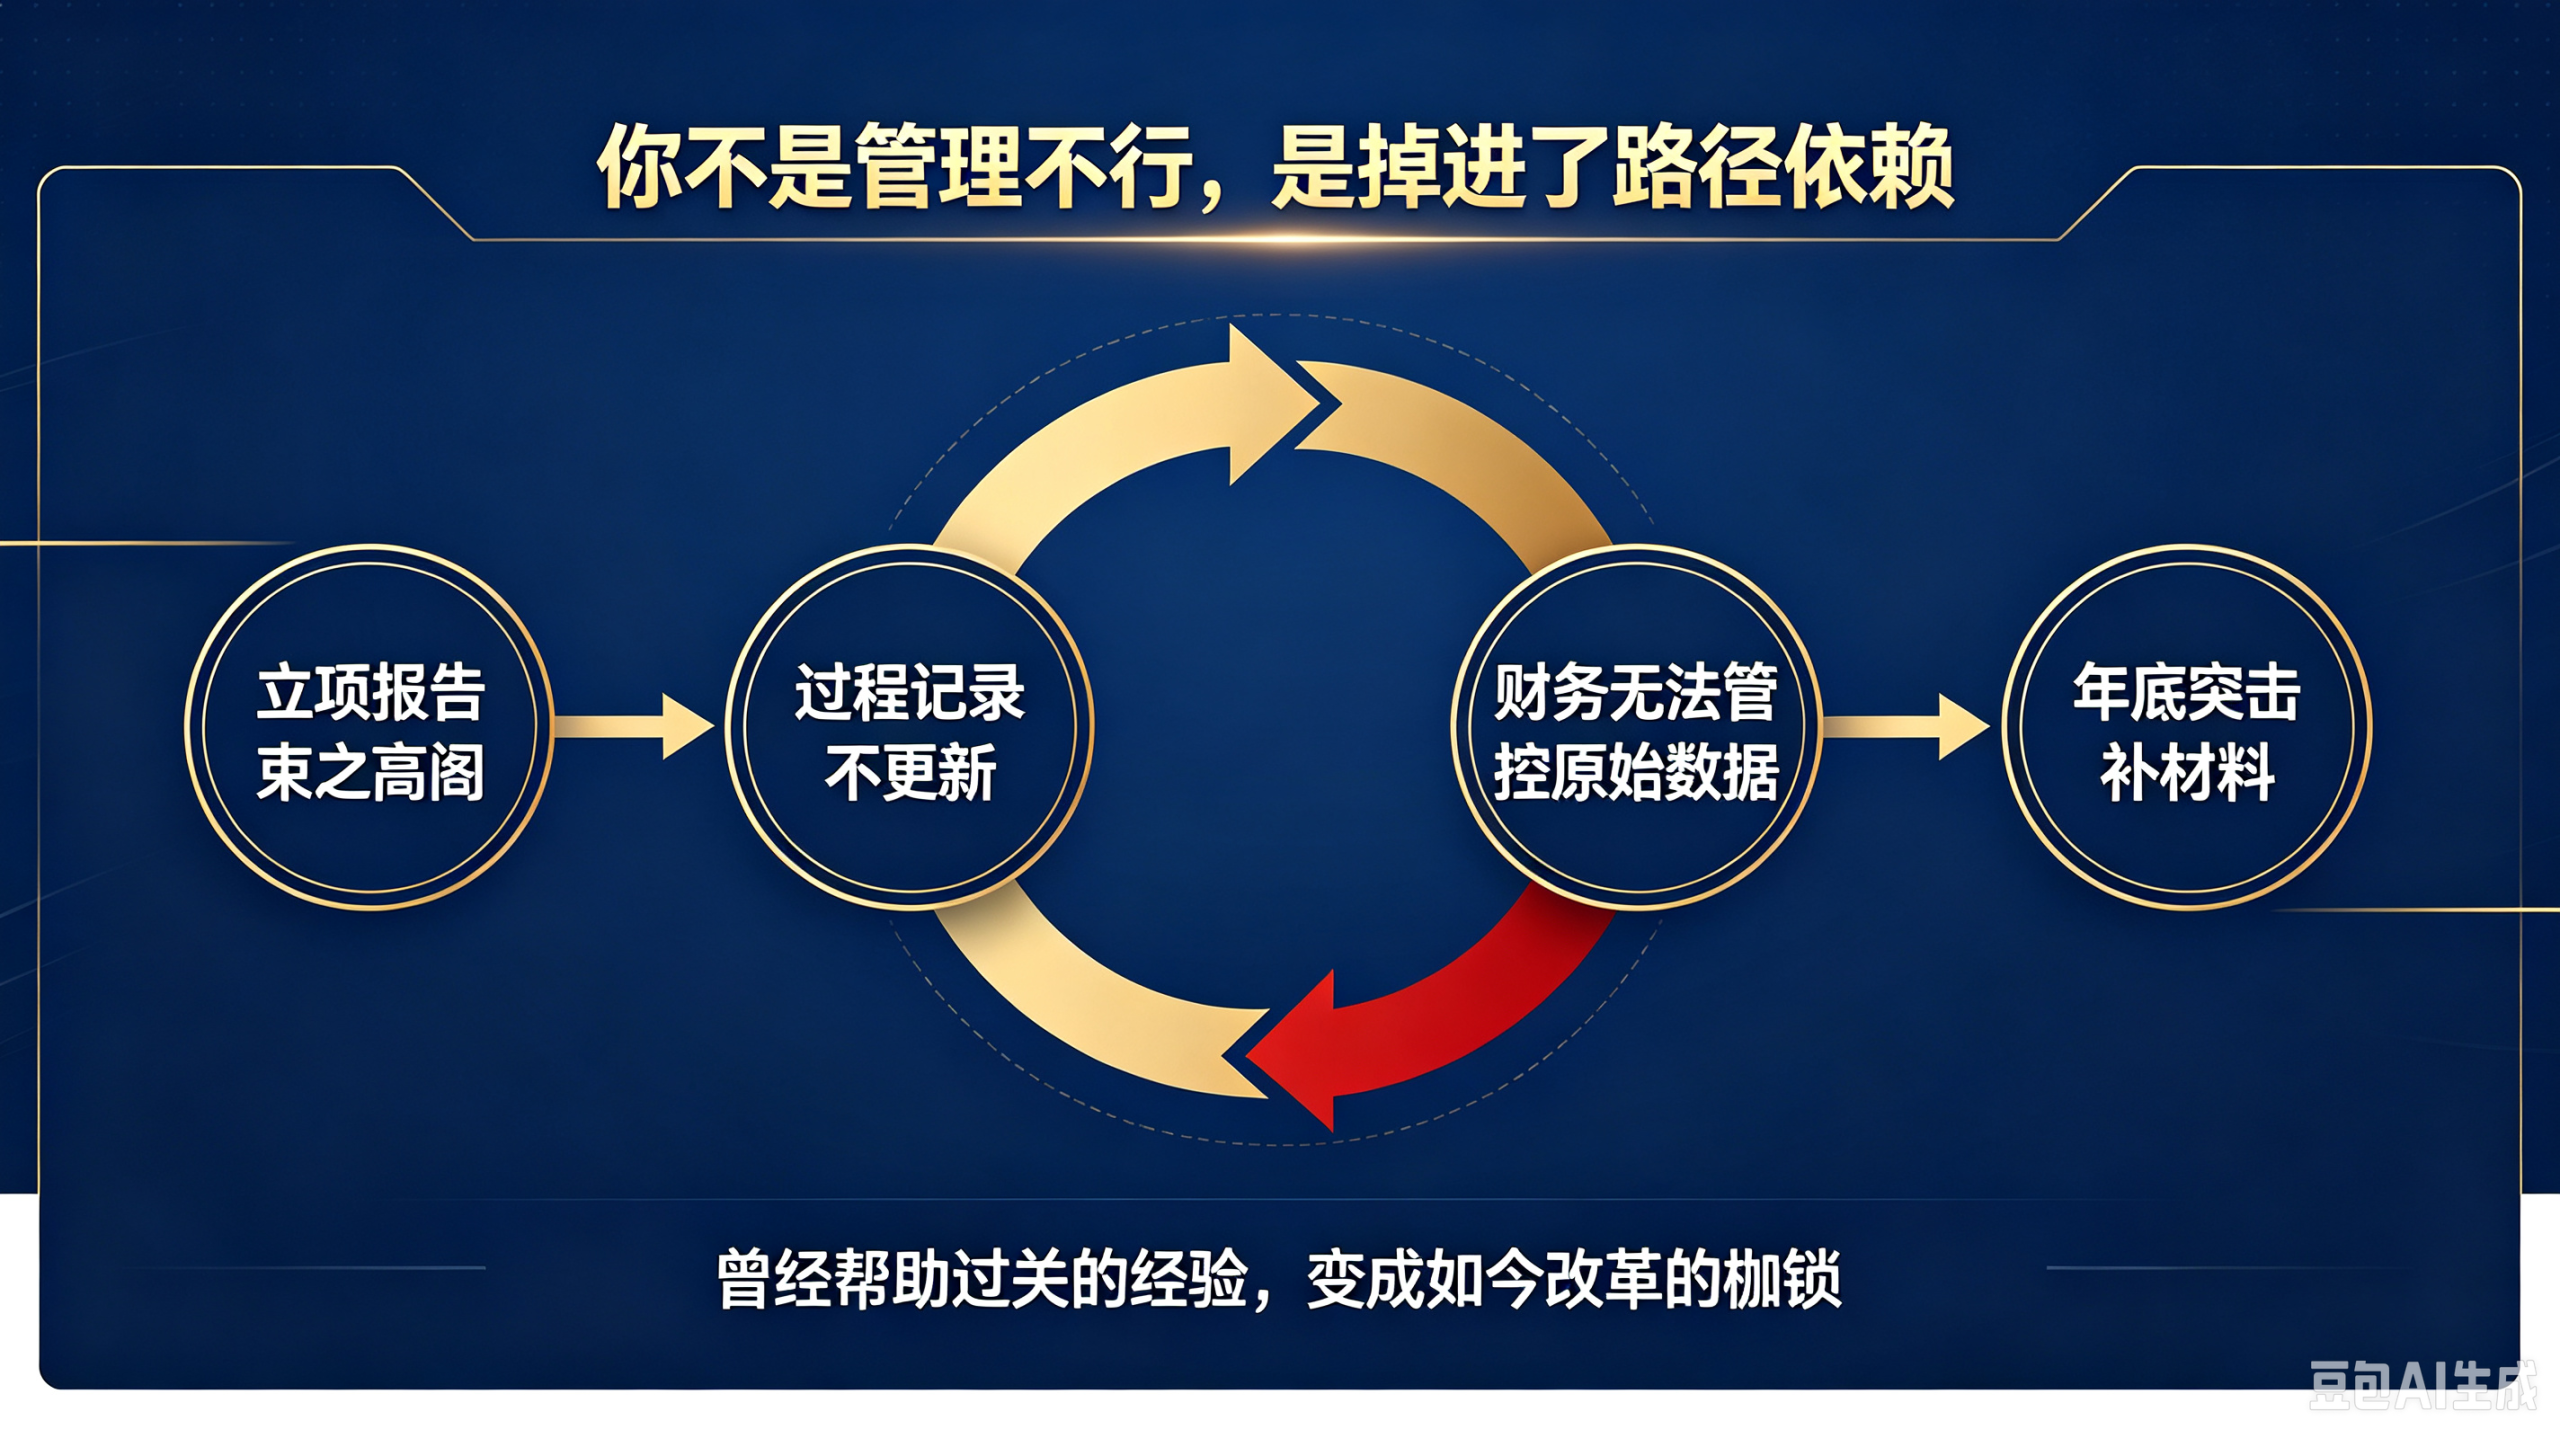
企业不是完全没有管理制度,而是沿用一套跑了很多年的旧模式,这套模式过去可以过关,如今正在逐步失效。
研发项目:立项报告有人编撰,但写完归档之后就束之高阁; 过程记录:模板文件齐全,但不会实时更新研发试验、迭代数据; 费用归集:由财务完成归集工作,但财务无法管控业务端原始数据来源; 年末应对检查:全靠年底突击补齐全套材料,依靠财务调账抹平数据差异。
在企业规模小、监管核查宽松的阶段,这套模式完全够用,甚至可以说,是企业资源有限前提下的最优解。
但是外部环境已经彻底改变,内部模式却没有同步迭代。
以前审核重点只看数字是否达标;现在审核重点看业务逻辑是否通顺、过程资料可追溯。过去财务一个人加班补材料就可以蒙混过关;现在多部门大数据比对、审计穿透核查,老办法漏洞被无限放大。
这不是某个人的工作失误。属于典型路径依赖:曾经帮助企业过关的经验,变成如今改革升级的枷锁。
03 三类企业的三种研发费用管理活法
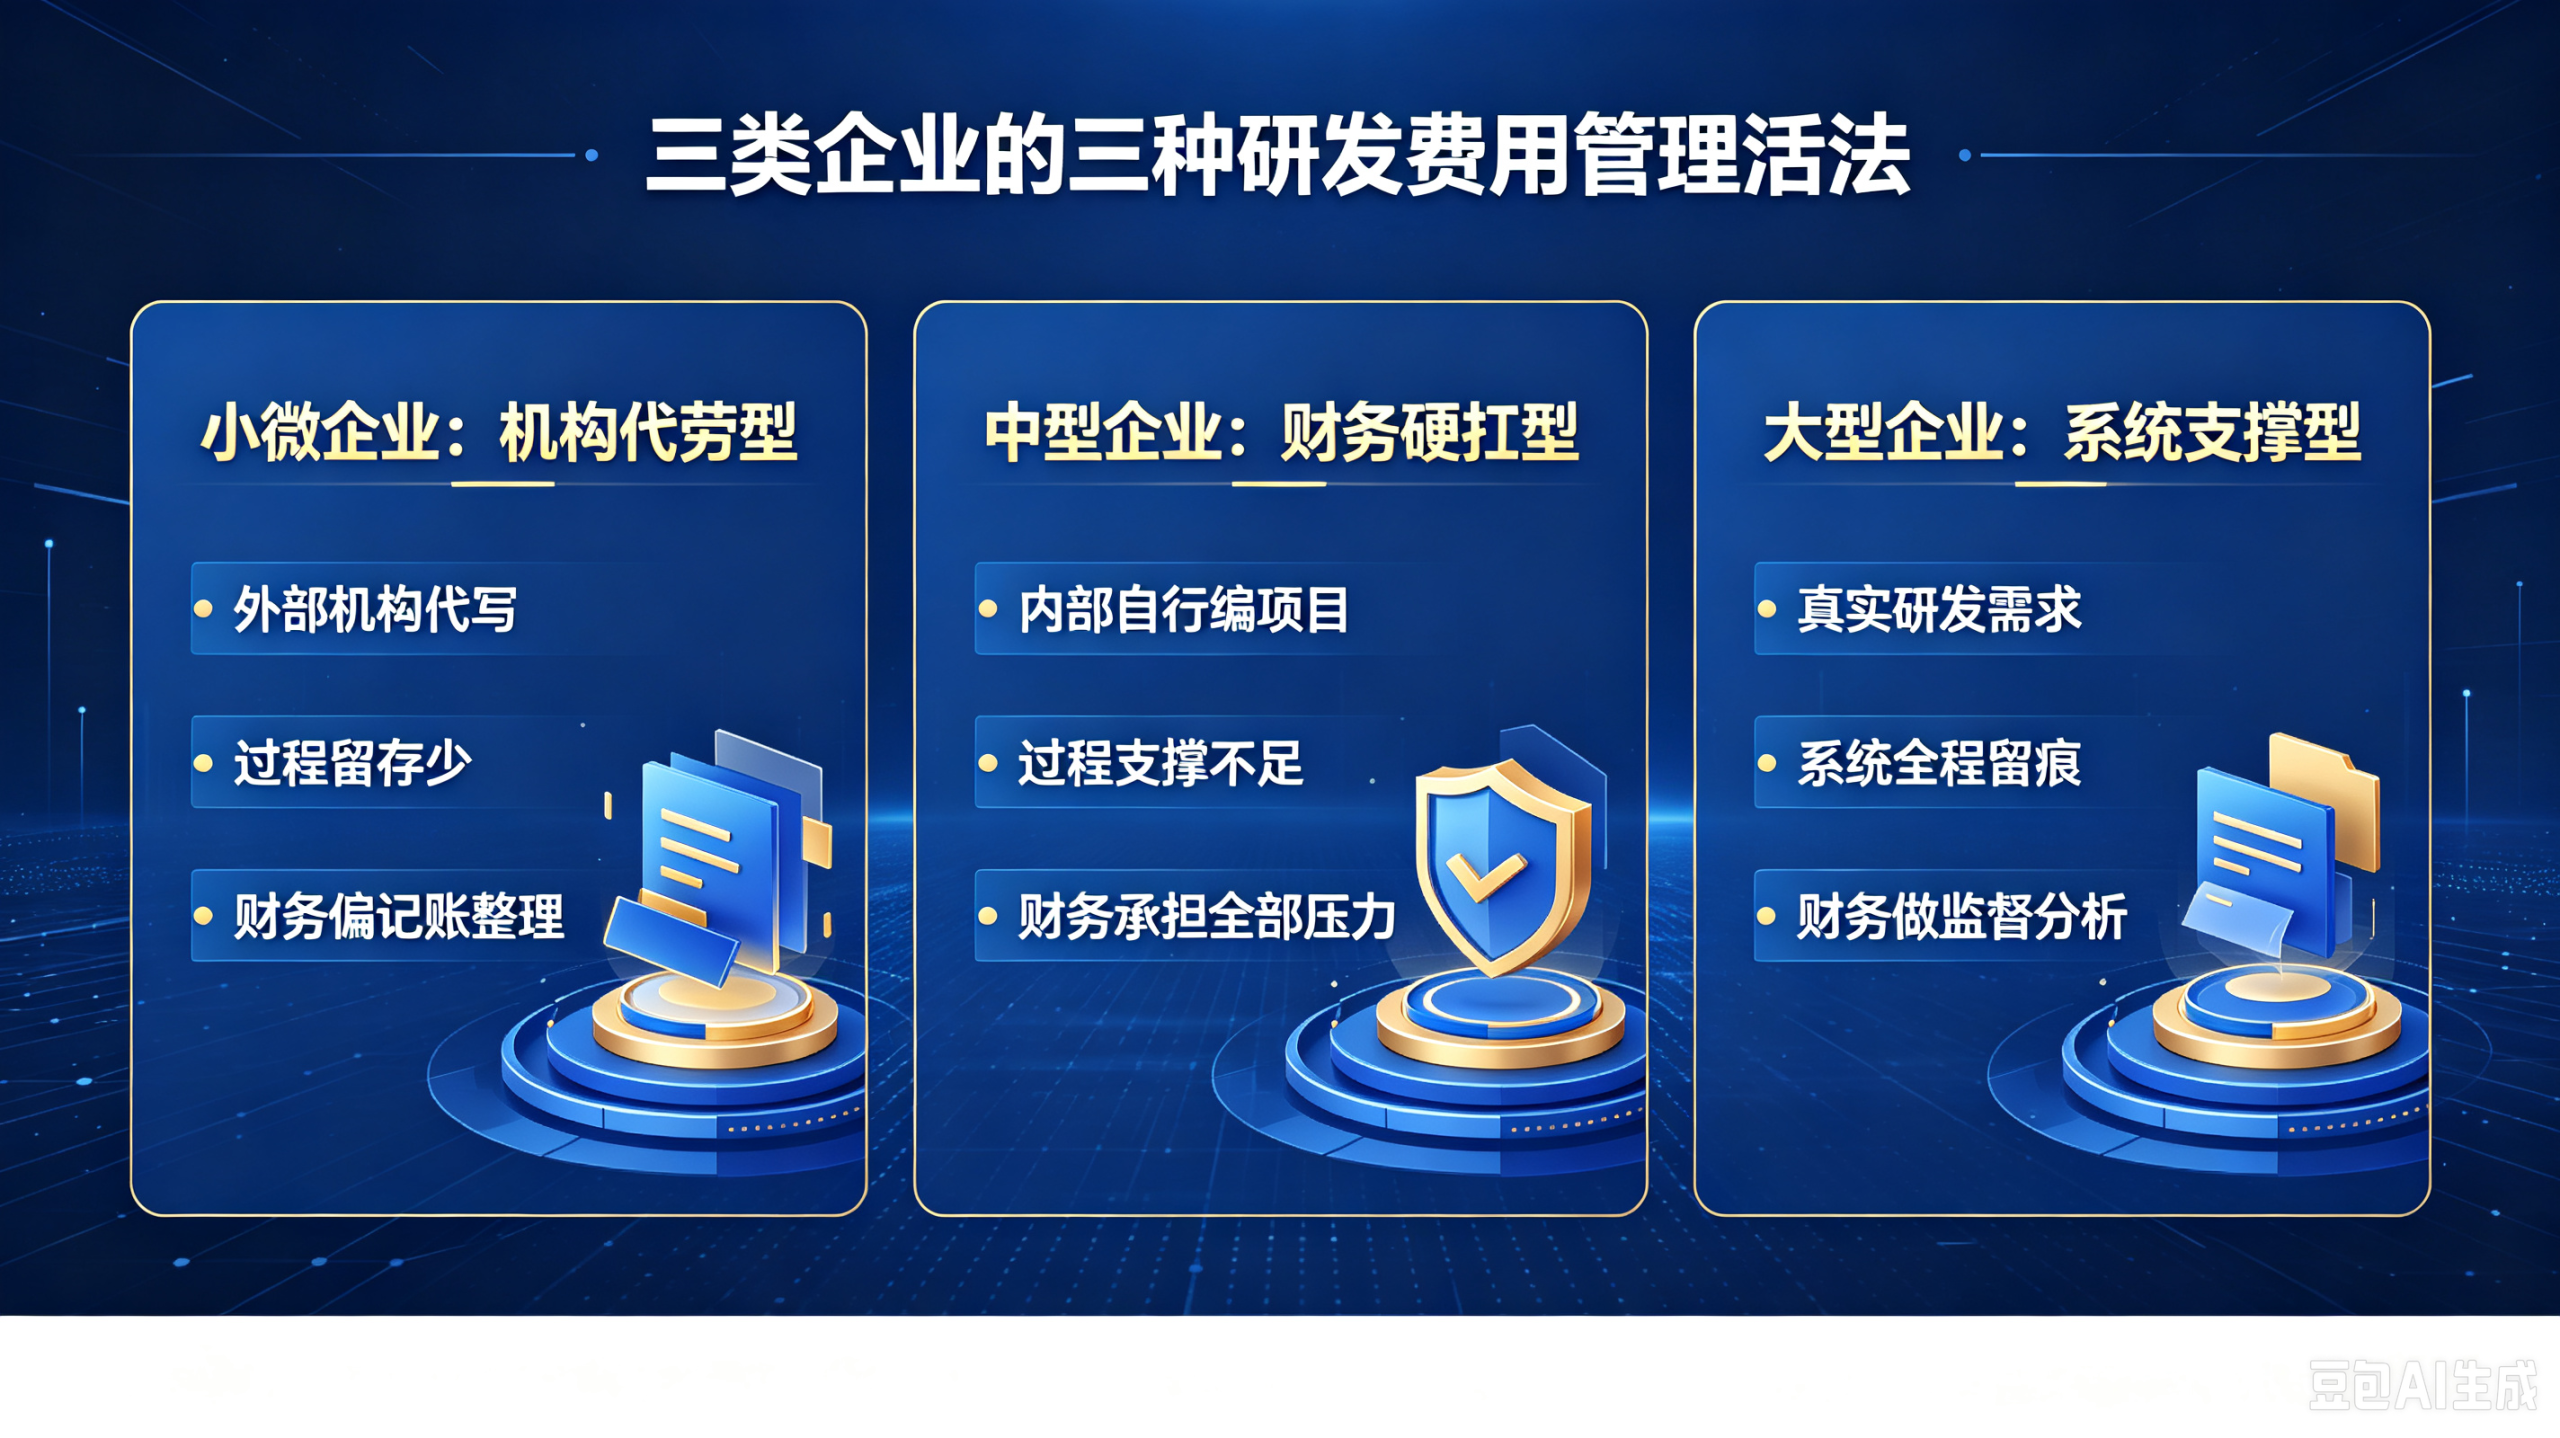
结合企业规模、组织能力,制造企业研发费用管理大致分为三种典型模式:
第一类:小微企业 —— 机构代劳型
研发项目:外部中介机构代为撰写,甚至全盘 “创作” 项目材料; 研发过程:几乎没有实际过程留存; 财务定位:记账员 + 资料整理员。
这并不是单纯偷懒,属于生存层面的理性选择。小微企业首要目标是活下去,预算、人员都有限,付费外包全套申报材料,对比自建完整研发管理体系,成本更低。
第二类:中型企业 —— 财务硬扛型
也是绝大多数财务正在身处的困境。
研发项目:企业内部自行编制,不完全依赖外部机构; 研发过程:仅有形式化文档,缺少真实业务过程支撑; 财务定位:风控员、消防员,最后出事的背锅侠。
企业已经具备一定营收规模,高企资质不能丢失,但不愿意为研发过程管理投入对应的人力、组织成本。形成畸形分工:研发项目自己产出,项目过程管理的压力全部甩给财务。
第三类:大型企业 —— 系统支撑型
研发项目:来源于企业真实研发需求,研发体系内生输出; 研发过程:PLM、ERP 系统全流程留痕,试验、工时、领料全程线上记录; 财务定位:监督、数据分析,不承担补材料的工作。
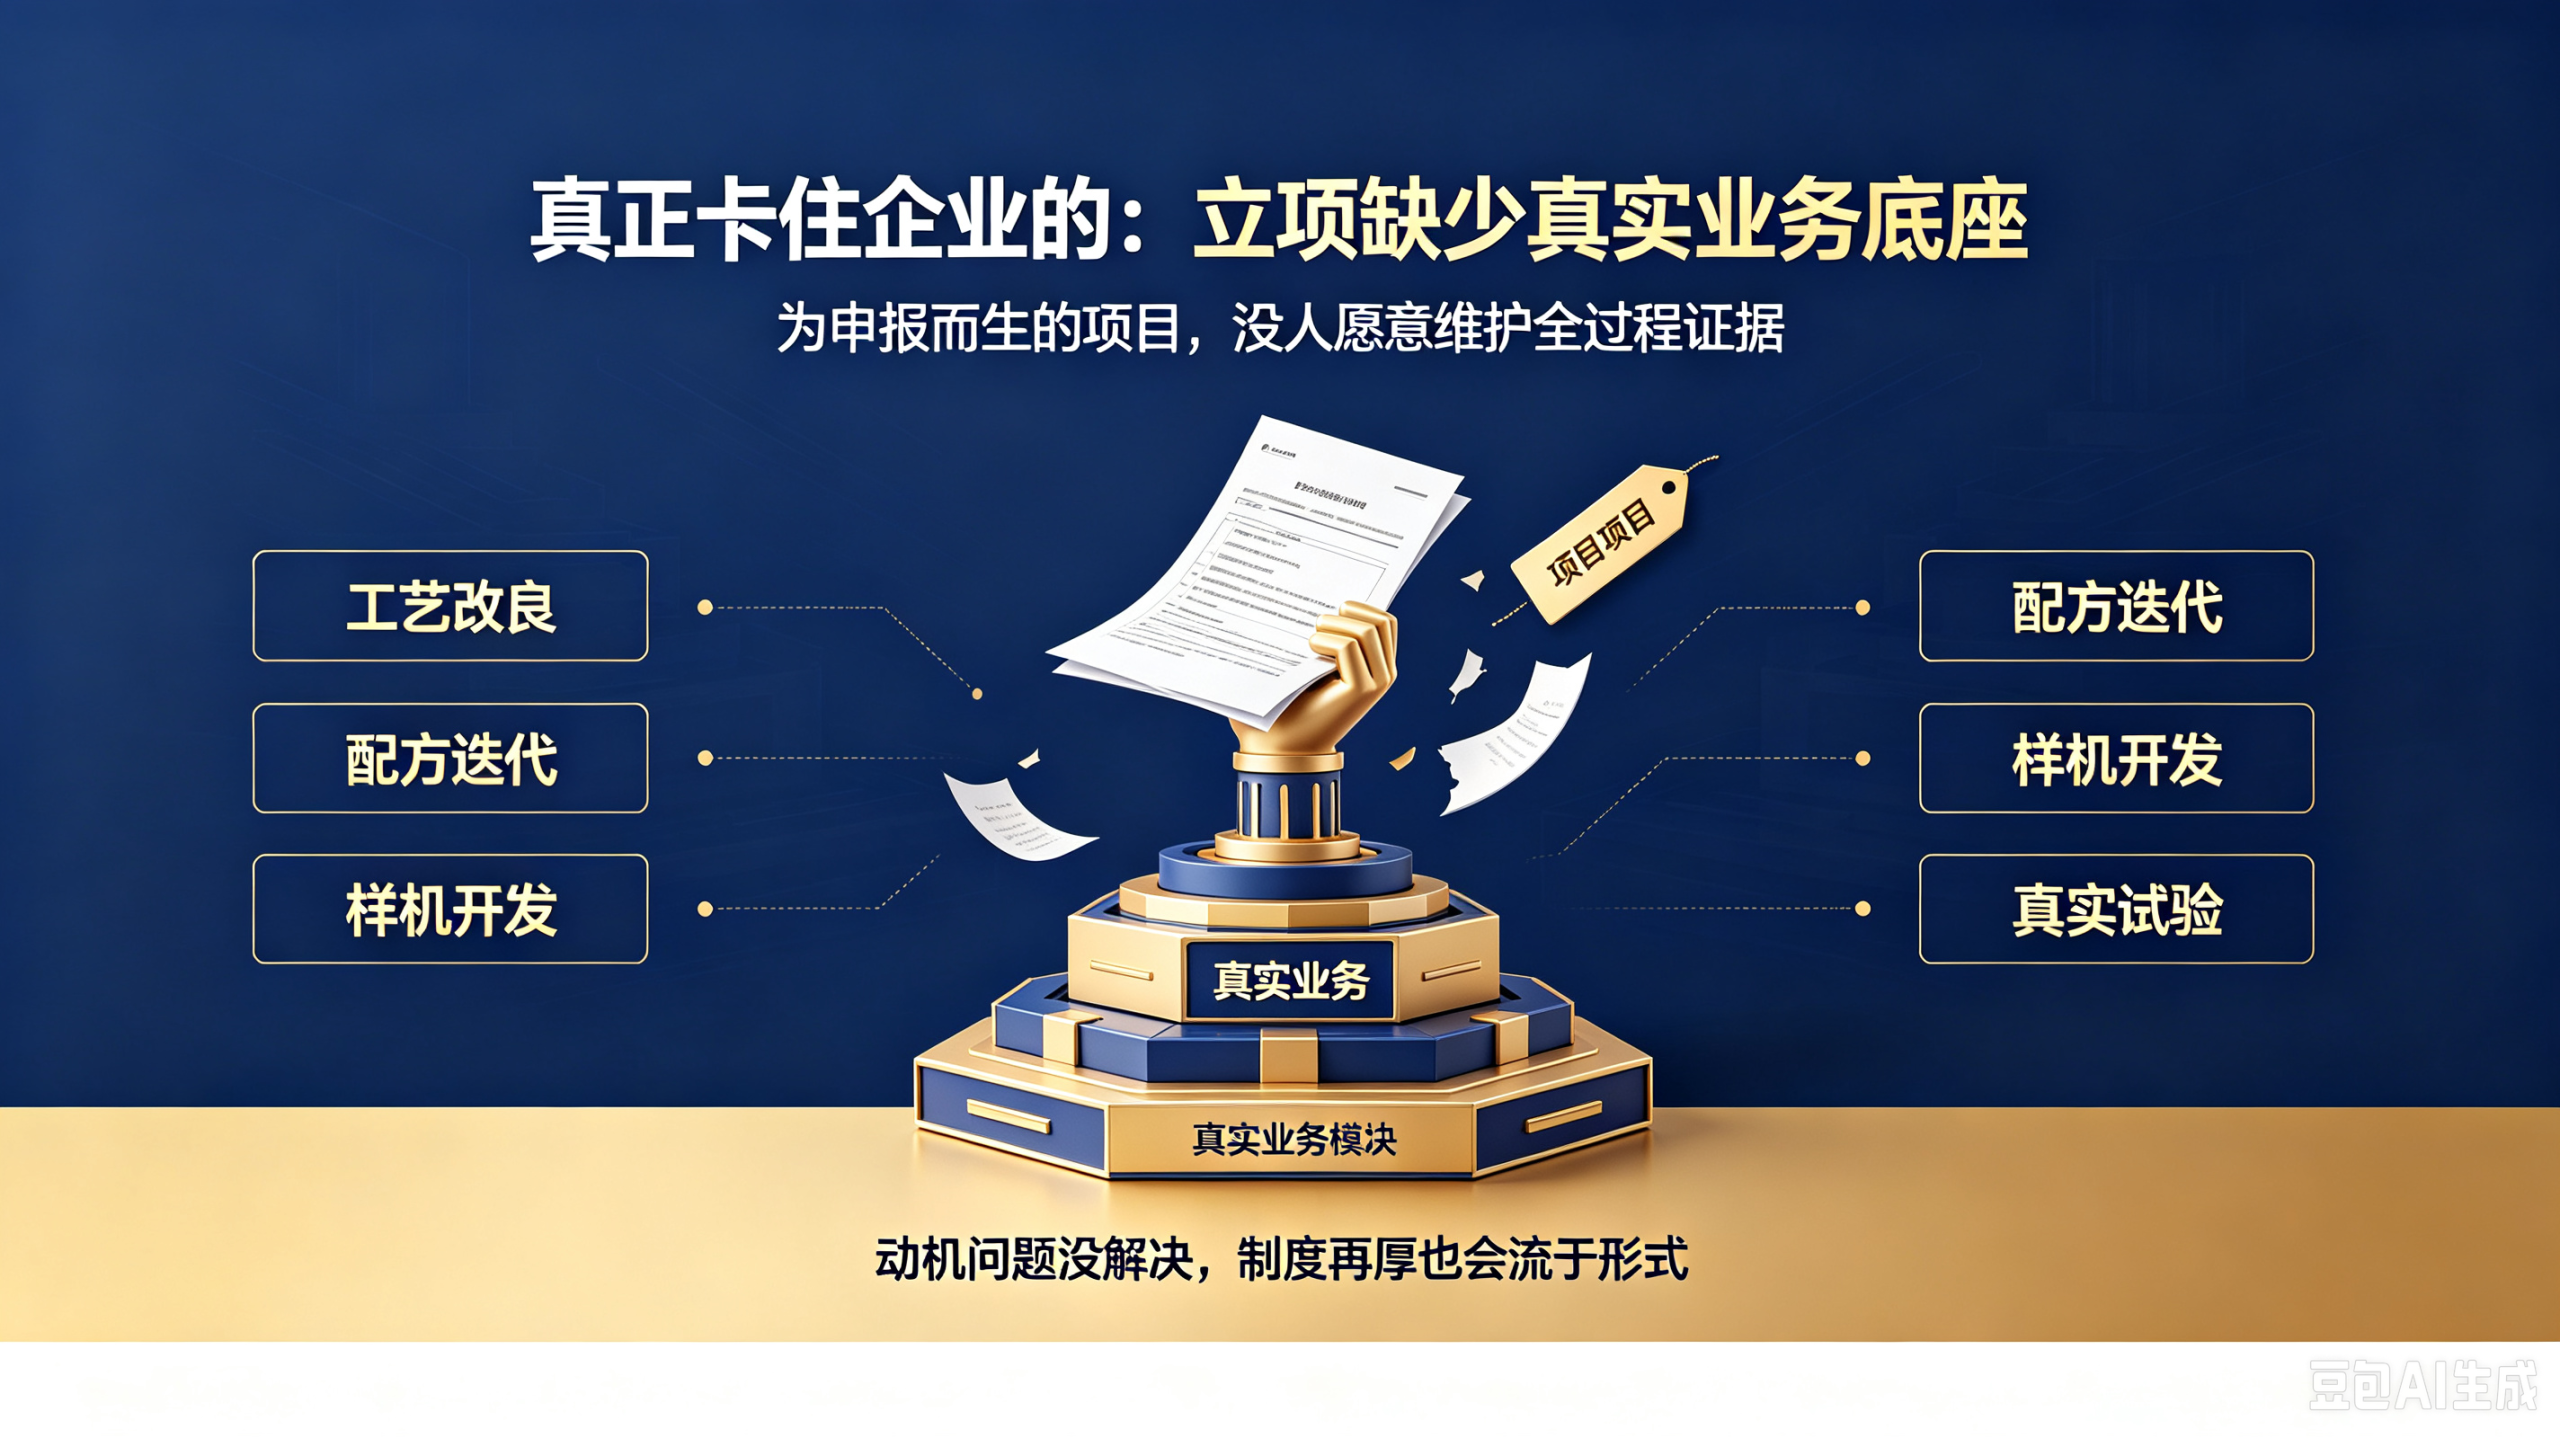
04 真正卡住企业的:立项缺少真实业务底座
很多企业会归咎于工具缺失、流程不完善、高层支持不足。但藏在底层更核心的矛盾:研发立项缺少真实业务底座。
直白来讲:不少企业的研发项目,从设立之初,首要目的不是为了解决技术难题、开展真实研发,而是为了满足高企申报的材料要求。哪怕项目内容写得很漂亮。
由此衍生一个致命后果:企业内部没有人愿意为一份大家心知肚明 “为申报而生” 的项目,投入时间精力去维护全过程证据。
你推行归档流程,业务部门不愿配合,在他们眼里只是配合完成一场 “材料演戏”; 你催要结题报告,推进阻力重重,撰写人员觉得只是随便应付的纸面工作; 你推动工时填报,全公司抵触,整套制度建立在虚假业务前提之上。
并不是员工执行力差、态度不好,而是内在动机缺失。动机问题没有解决,哪怕上线昂贵研发系统、出台厚厚管理制度,最后也只会流于形式,无法落地。
05 那怎么办?
看清问题,本身就是解药的一半。
不要上来就追求一步到位实现大企业的系统化管理,中型、小微企业要避开两个极端:既不继续躺平走年底突击补材料的老路,也不要直接照搬大型企业复杂流程。
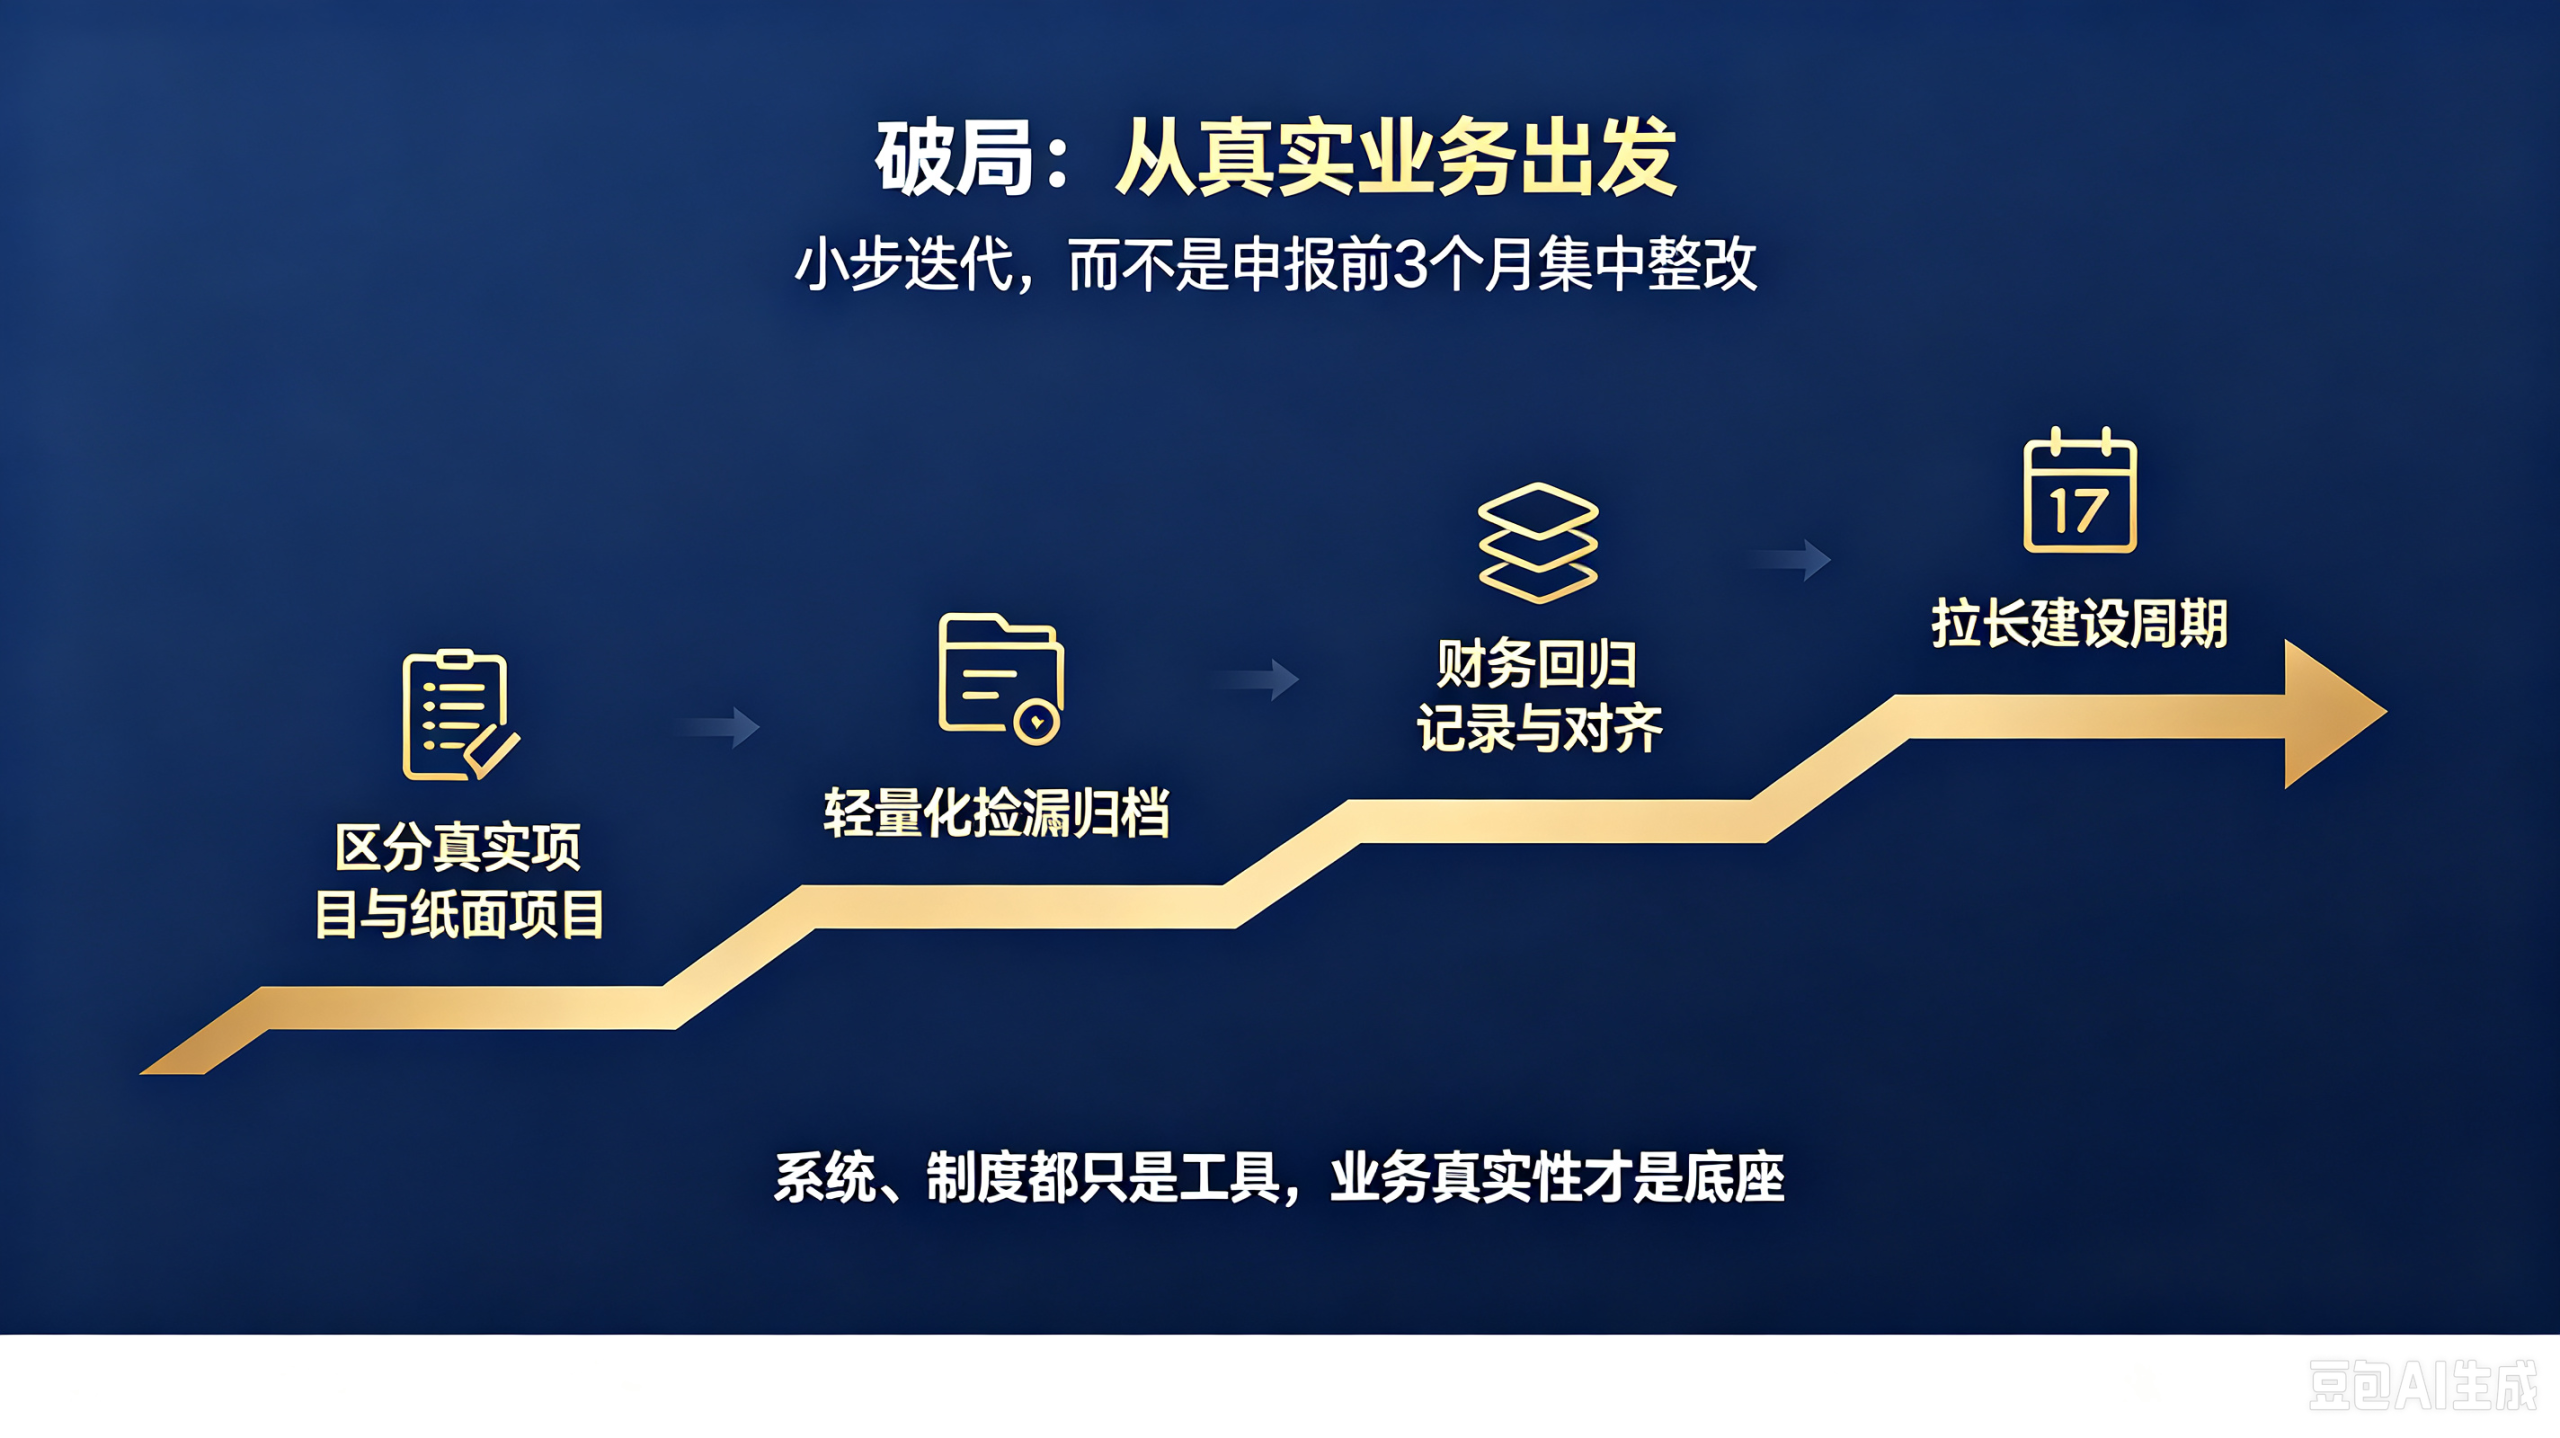
✅ 第一步:区分两类研发项目,剥离 “纯申报项目”
把现有 RD 清单做一次拆分:
1)真实业务驱动项目:企业确实在做工艺改良、配方迭代、样机开发,只是过程没有留存完整资料;
2)纯粹为申报编造的纸面项目:业务没有对应研发活动,仅用于凑材料。
优先保障真实业务驱动项目,把有限人力全部倾斜到真实项目上;逐步淘汰完全没有业务底座的纸面项目,不要继续新增虚假立项。
不用追求立项数量多,优先保证每一个留存的项目 “有据可查”。
✅ 第二步:用「轻量化捡漏归档」替代严苛的全流程制度
对于技术人员同时兼生产的制造企业,强行要求研发人员完整填写全套立项 - 中期 - 结题全套表单阻力极大。
沿用捡漏式归档思路:不去强行改变研发人员原有工作习惯。把已经发生的试验记录、检测报告、试产记录、钉钉 / 微信技术沟通记录、客户验证报告收集留存。先留住事实,再完善表单,而不是反过来,先做表单再补事实。
✅ 第三步:财务回归 “记录与对齐”,拒绝无限背锅
财务不是研发业务的创造者。财务的核心工作是:把已经发生的研发活动,按照政策口径归集费用,对齐证据链。
不要包揽 “创造研发项目、编造研发过程” 的工作。建立内部共识:研发业务真实性,责任主体是技术部门,不是财务。
✅ 第四步:拉长建设周期,不要把合规压到申报前 3 个月
研发费用合规不是申报季的短期工程,是贯穿全年的日常工作。
不要等到高企复审前,集中爆发式整改。每个季度做一次小复盘:核对在研项目、归集研发领料、收集过程文档,逐年迭代完善,而不是指望一次性改造到位。
写在最后
监管趋严的大环境下,靠纸面包装、路径依赖的旧模式容错空间越来越小。很多企业困局不在于看不懂政策条文,而是内部业务底座和政策标准中间隔着巨大鸿沟。
系统、制度、中介机构都只是外部工具,如果立项脱离真实业务,一切手段都只是治标不治本。从真实业务出发,小步迭代,才是制造企业破解研发费用困局的务实出路。
广东德硕知识产权专注为科技型制造企业提供知识产权布局、高企认定、研发费用归集、RD 项目梳理、研发体系搭建咨询等一站式服务。
德硕不主张企业为了申报而做材料,而是强调从真实业务出发,帮助企业把研发活动、技术改进、试验过程和费用归集串成可追溯的证据链。针对制造企业常见的路径依赖、财务硬扛、立项脱离业务等问题,德硕可协助企业梳理 RD 项目清单,区分真实业务驱动项目与纸面项目,建立轻量化捡漏归档机制,让研发费用合规逐步落地,而不是集中在申报前突击整改。
如果企业正在面临研发项目难落地、费用归集不完整、复审压力大等问题,广东德硕知识产权可提供针对性梳理方案,帮助企业提升研发管理能力和政策合规水平。