
研发费用 “三账不一”、高新收入 “注水”,如何提前自查排雷?
2026-09-08
导读:高新技术企业不是 “一认定就高枕无忧”。三年有效期内动态抽查、多部门联合复核已经成为常态化监管手段。不少企业申报阶段材料打磨得十分完备,却栽在平时账务、收入归集不规范上。研发费用三账不一、高新收入注水,是有效期核查中两大最高发风险。一旦被查实,轻则核减研发费用、补税并加收滞纳金;重则直接撤销高新技术企业资质,企业前期积攒的政策红利全部清零。
高企认定通过仅仅是起点,全周期动态监管时代已经到来。
其中有两类问题爆发频率最高:研发费用 “三账不一”和高新收入人为 “注水”。这两类问题,也是高企有效期内被取消资质的主要诱因。
什么是研发费用 “三账不一”?
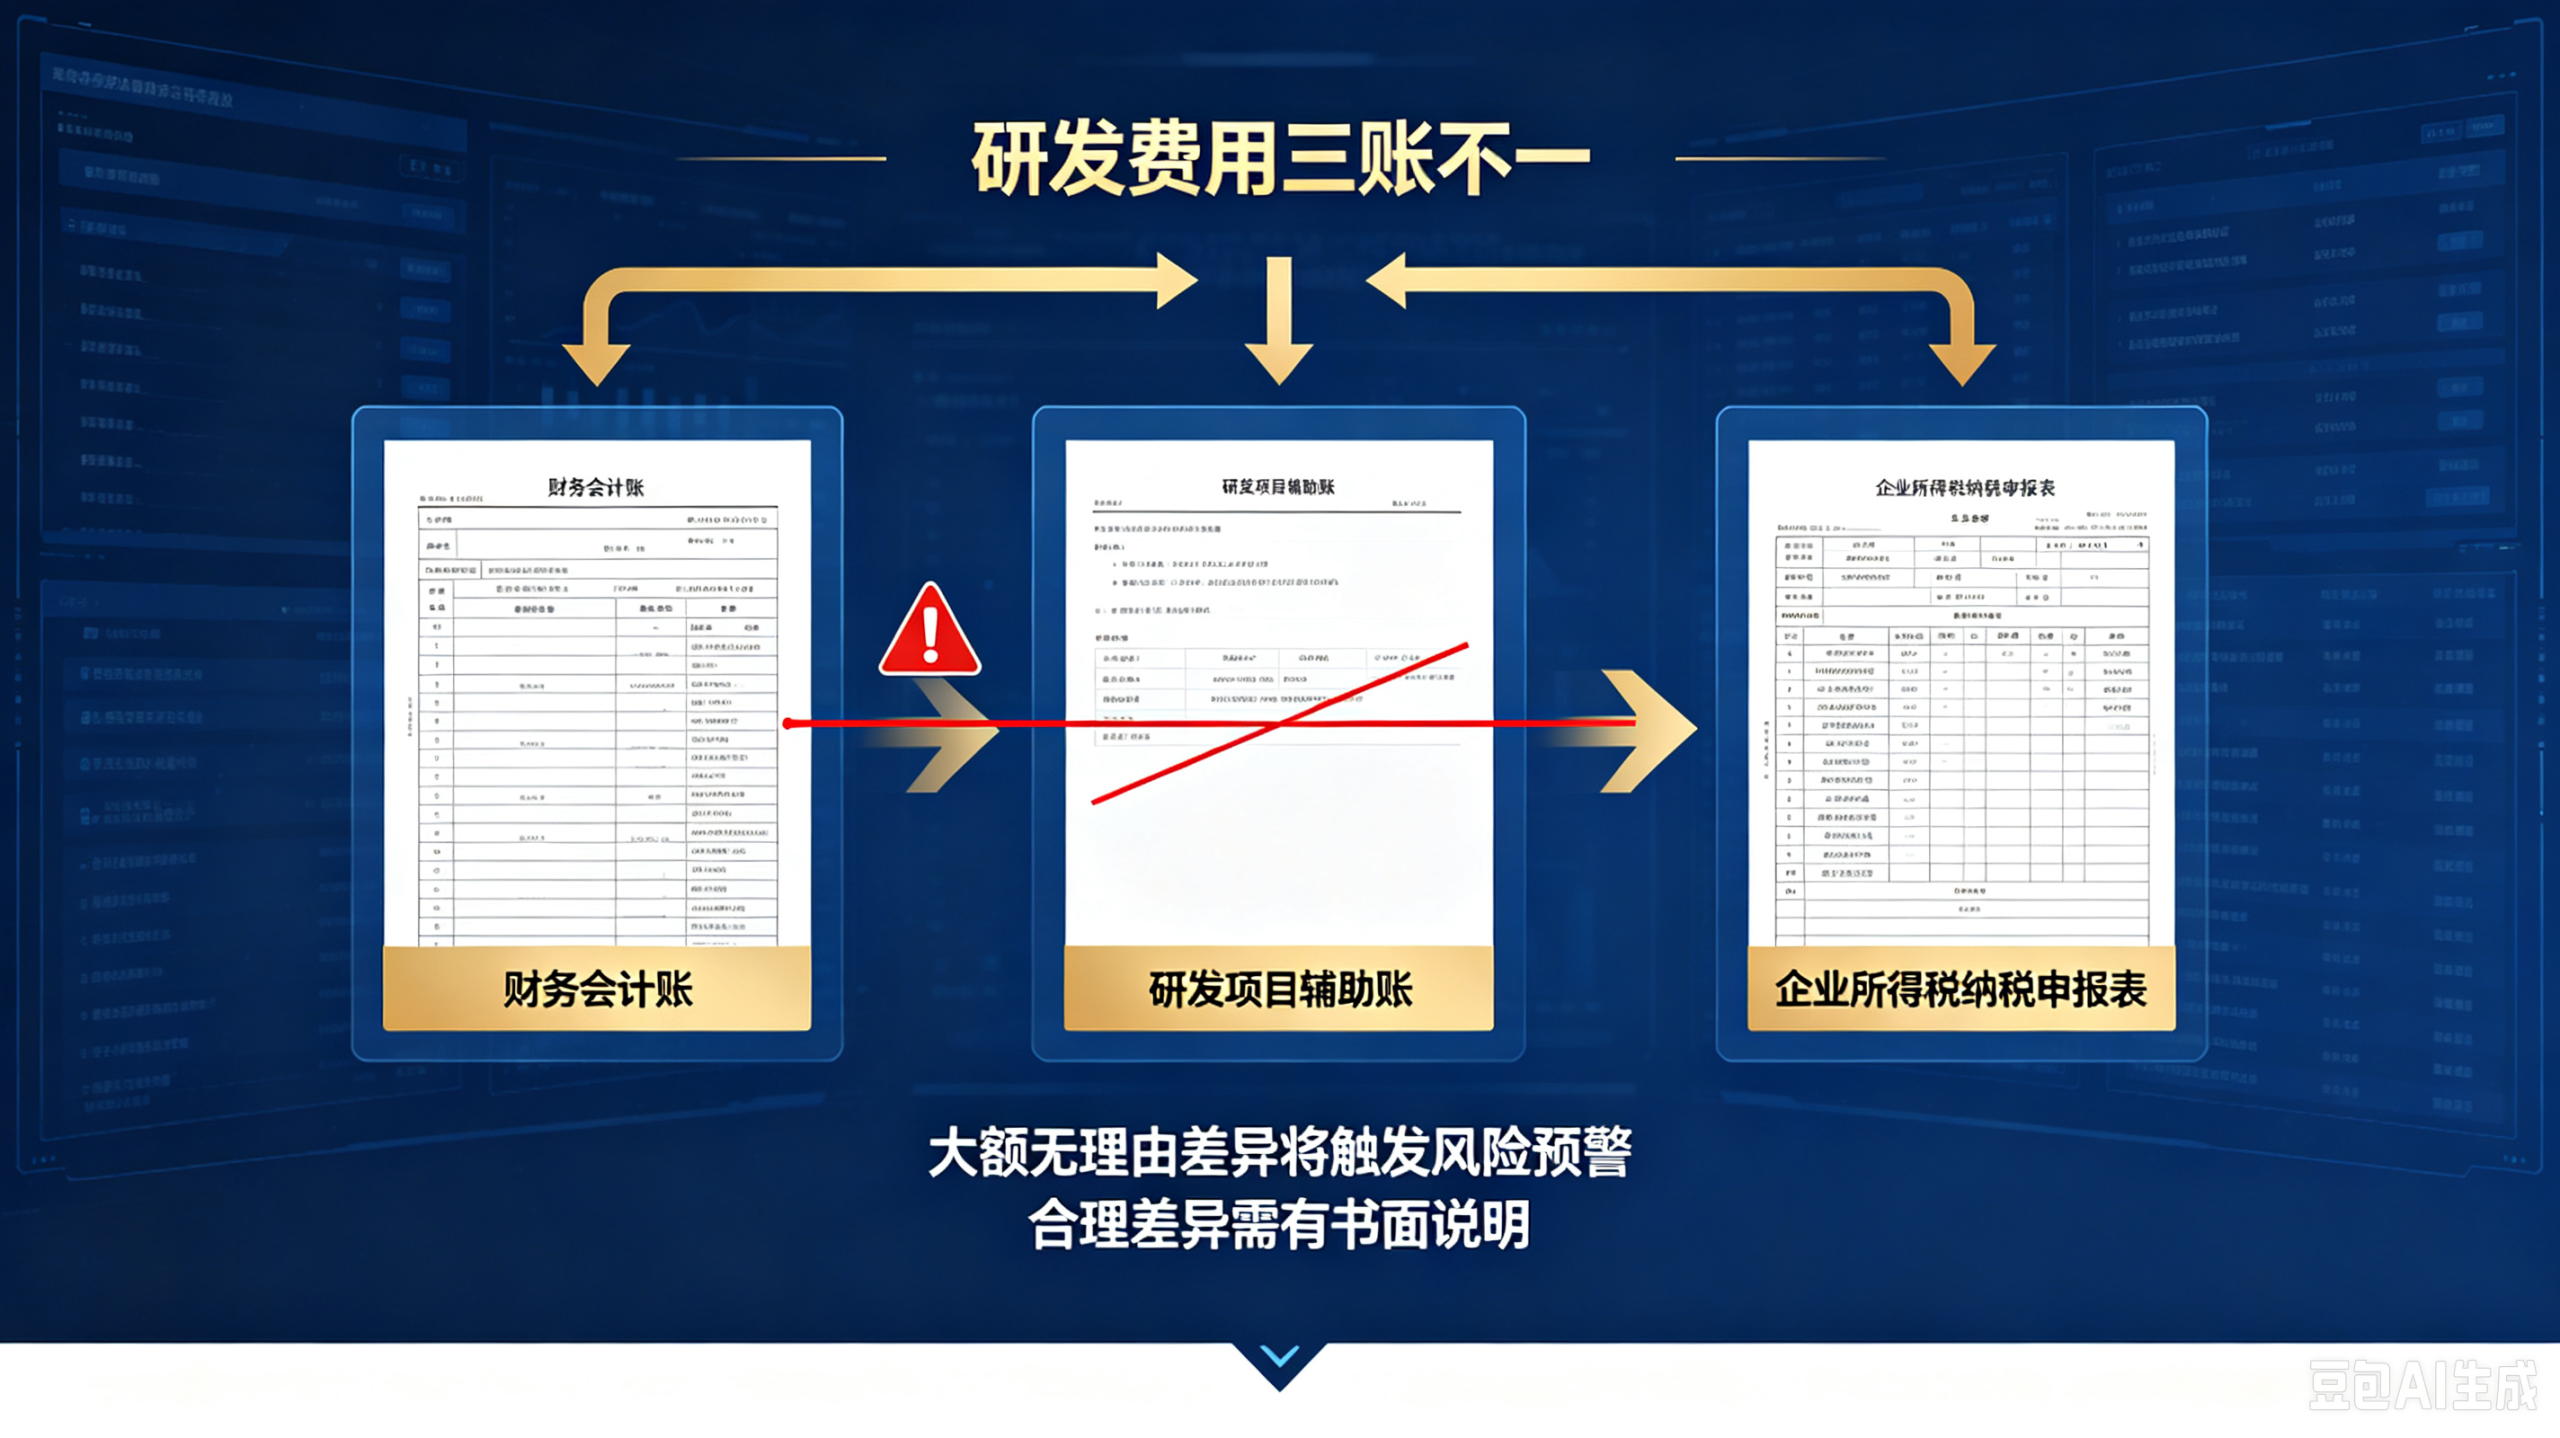
所谓 “三账”,指的是:
财务会计账 研发项目辅助账 企业所得税纳税申报表
如果这三套载体上的研发费用数据出现大额、无理由偏差,就容易触发核查风险。
大量企业抱有错误认知:
研发辅助账只是申报高企时临时做出来的 “申报专用材料”。
日常财务核算不按项目归集研发支出,等到要复核、抽查前夕,才突击补做辅助账,人为调整金额去匹配申报数据,最终造成财务账面、辅助账、税务申报表三者数据差距巨大。
伴随金税四期落地,科技、税务数据打通交叉比对,系统会自动识别异常差异、触发风险预警。
实务当中高频乱象包括:
研发人员人工费用没有工时分配记录作为支撑; 生产研发共用设备折旧简单拍脑袋比例分摊,无设备使用台账; 将生产耗用耗材混入研发直接投入; 会计凭证、研发台账、项目过程记录互相矛盾。
如果三套账差异无法给出合理解释,无法提供完整证据链,核查环节会直接质疑研发投入真实性,对大额研发费用做剔除处理,企业将面临补税风险。
补充提示:三套数据允许存在合理差异,因为高企口径、加计扣除口径本身规则不同。但差异不能无中生有,必须有据可查,并留存书面差异说明。
致命隐患:高新收入 “注水”
高新技术企业硬性指标之一是:
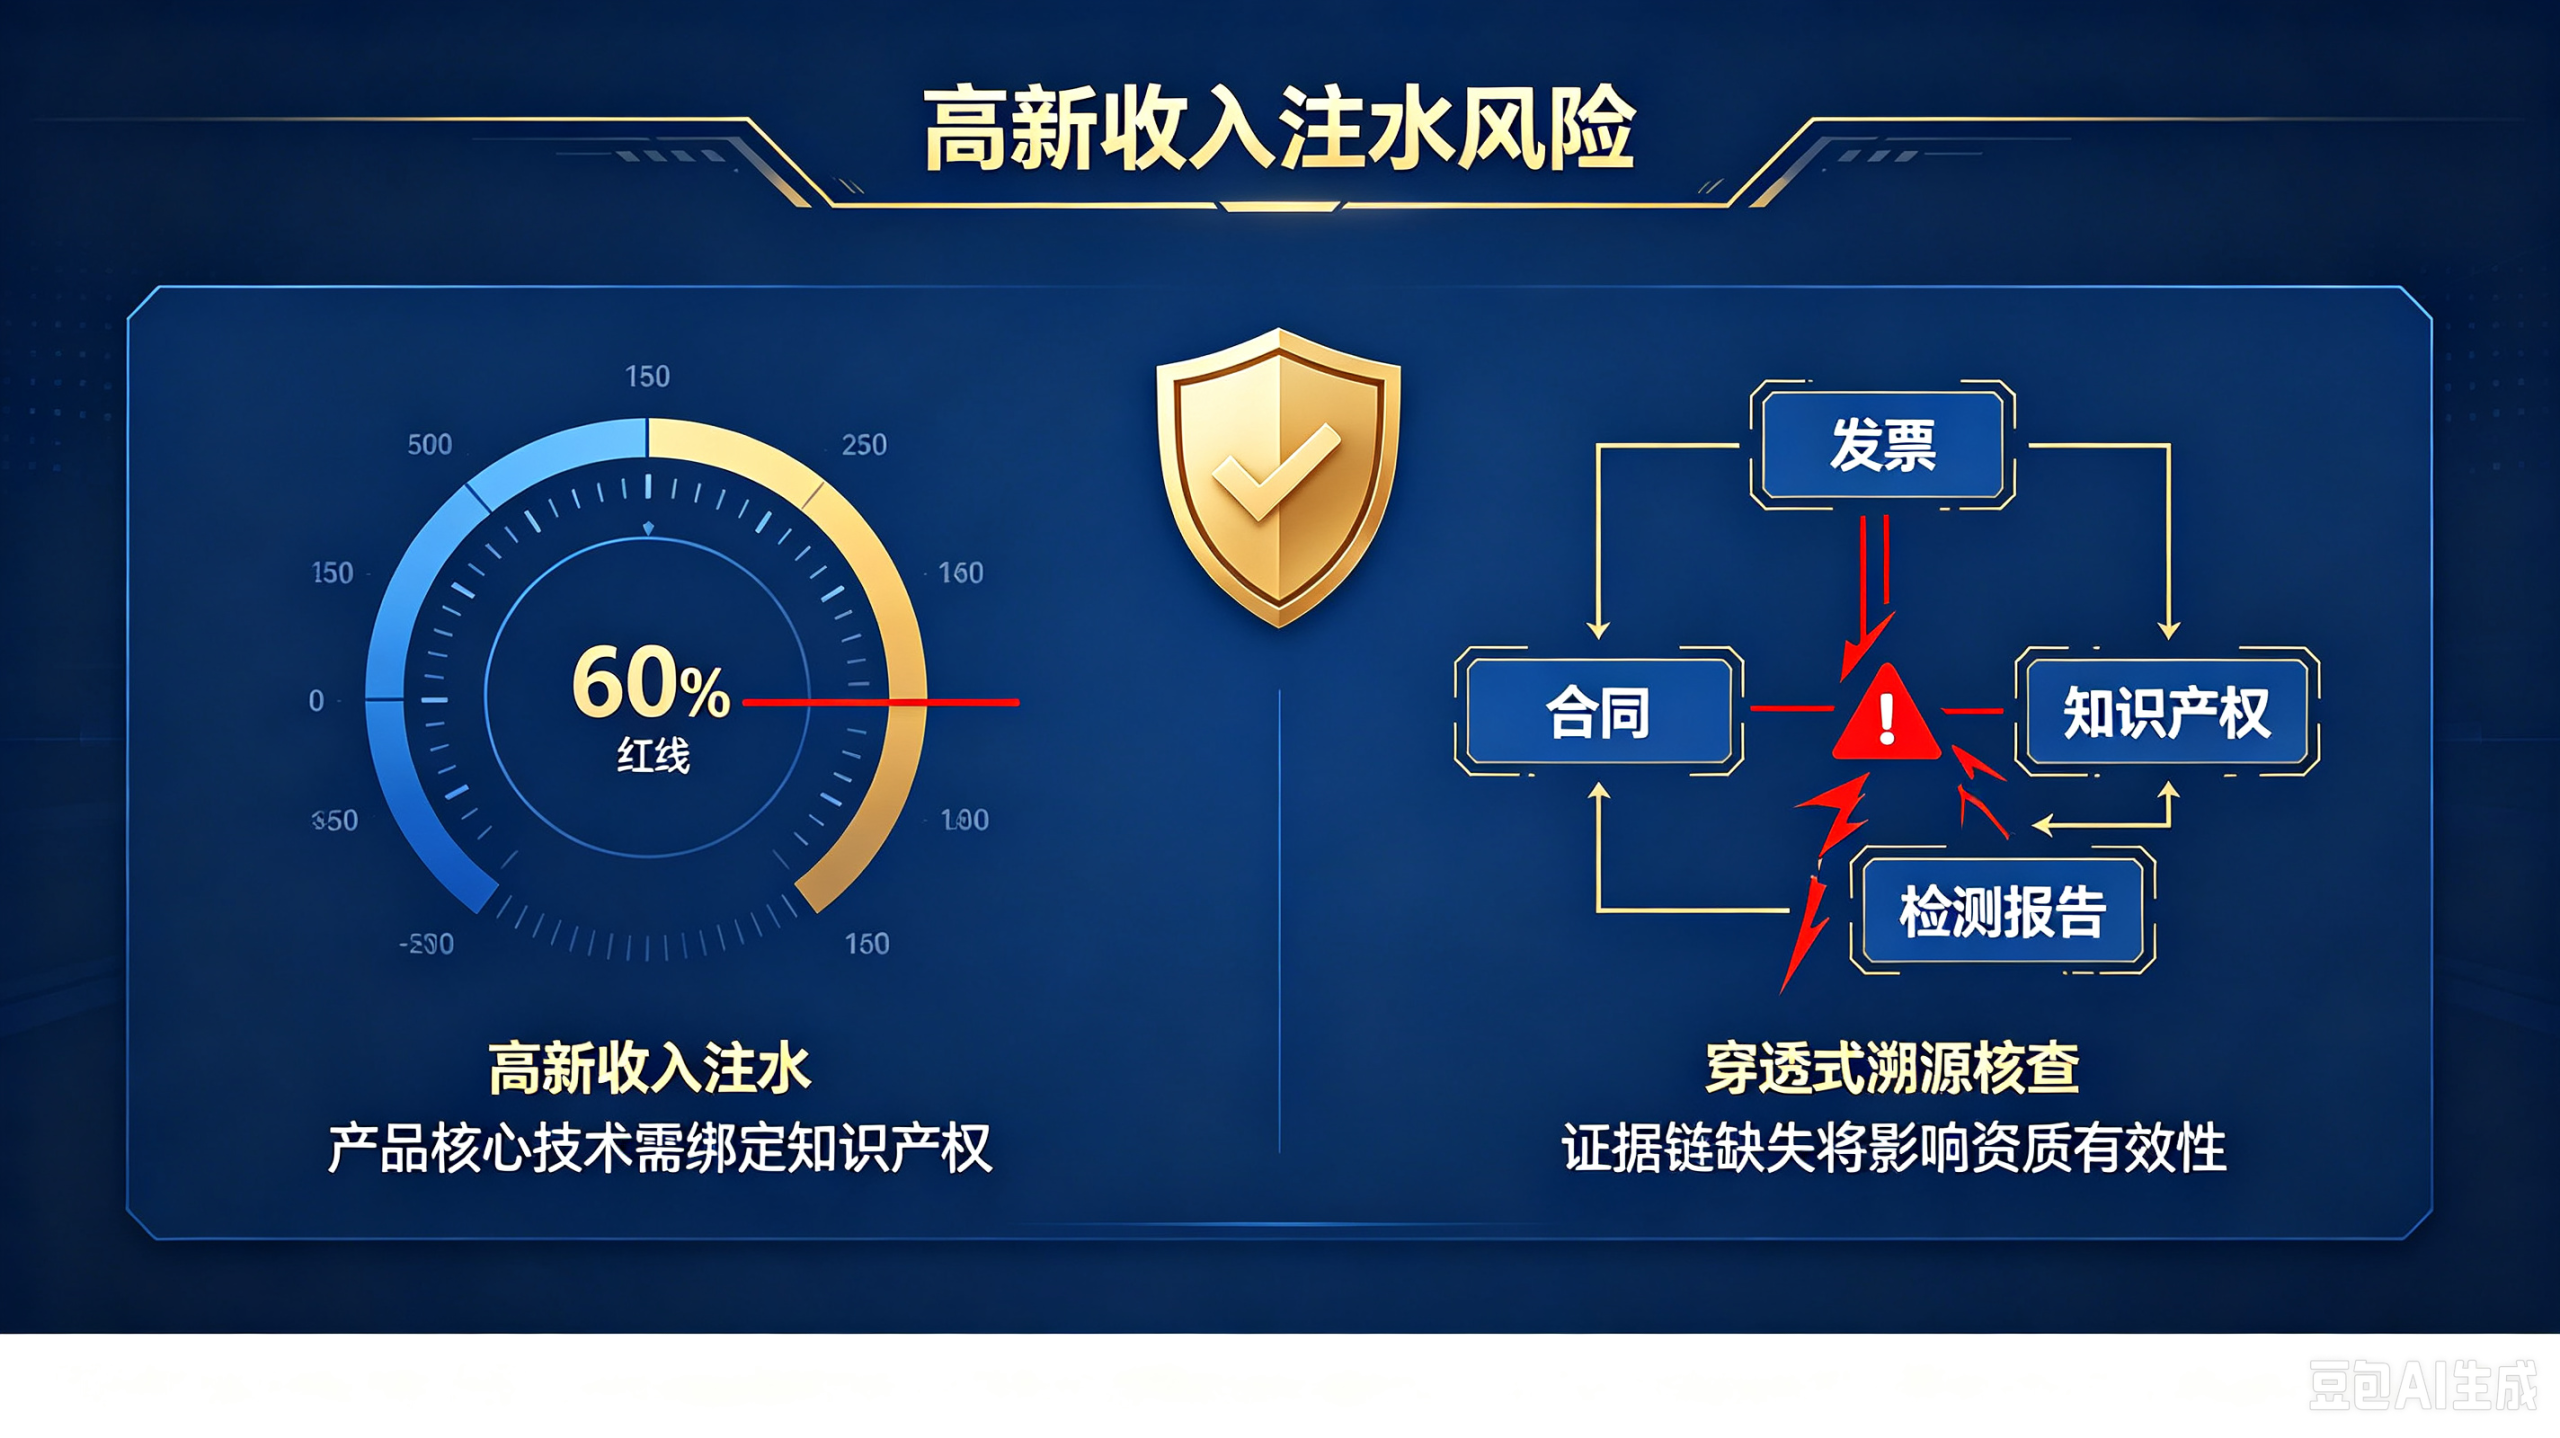
高新技术产品(服务)收入占企业当年总收入比例不得低于 60%。
为了守住这条红线,部分企业采取简单粗暴的方式:把普通非高新产品、贸易经销产品收入一并划入高新收入,人为拉高占比,也就是行业所说的高新收入 “注水”。
现如今,核查早已不再只看发票、销售合同两张表单,审核会做穿透式溯源:
✅ 该产品对应哪一项企业知识产权?
✅ 产品核心技术能不能和专利、软著的创新点相互匹配?
✅ 是否具备检测报告、技术说明、成果转化落地材料作为佐证?
仅仅简单做营收归类打包,产品核心技术和自有知识产权脱节,缺失成果转化落地证据,哪怕账面计算出来占比达标,复核时也会直接判定对应高新收入无效。
一旦高新占比跌破 60%,就可能直接触发高企资质撤销危机。
建立常态化自查机制,两大板块逐项排雷
不要坐等抽查通知下达再临时救火。建议企业每年年终开展一次高企风险自查,分别从研发费用和高新收入两大维度梳理风险。
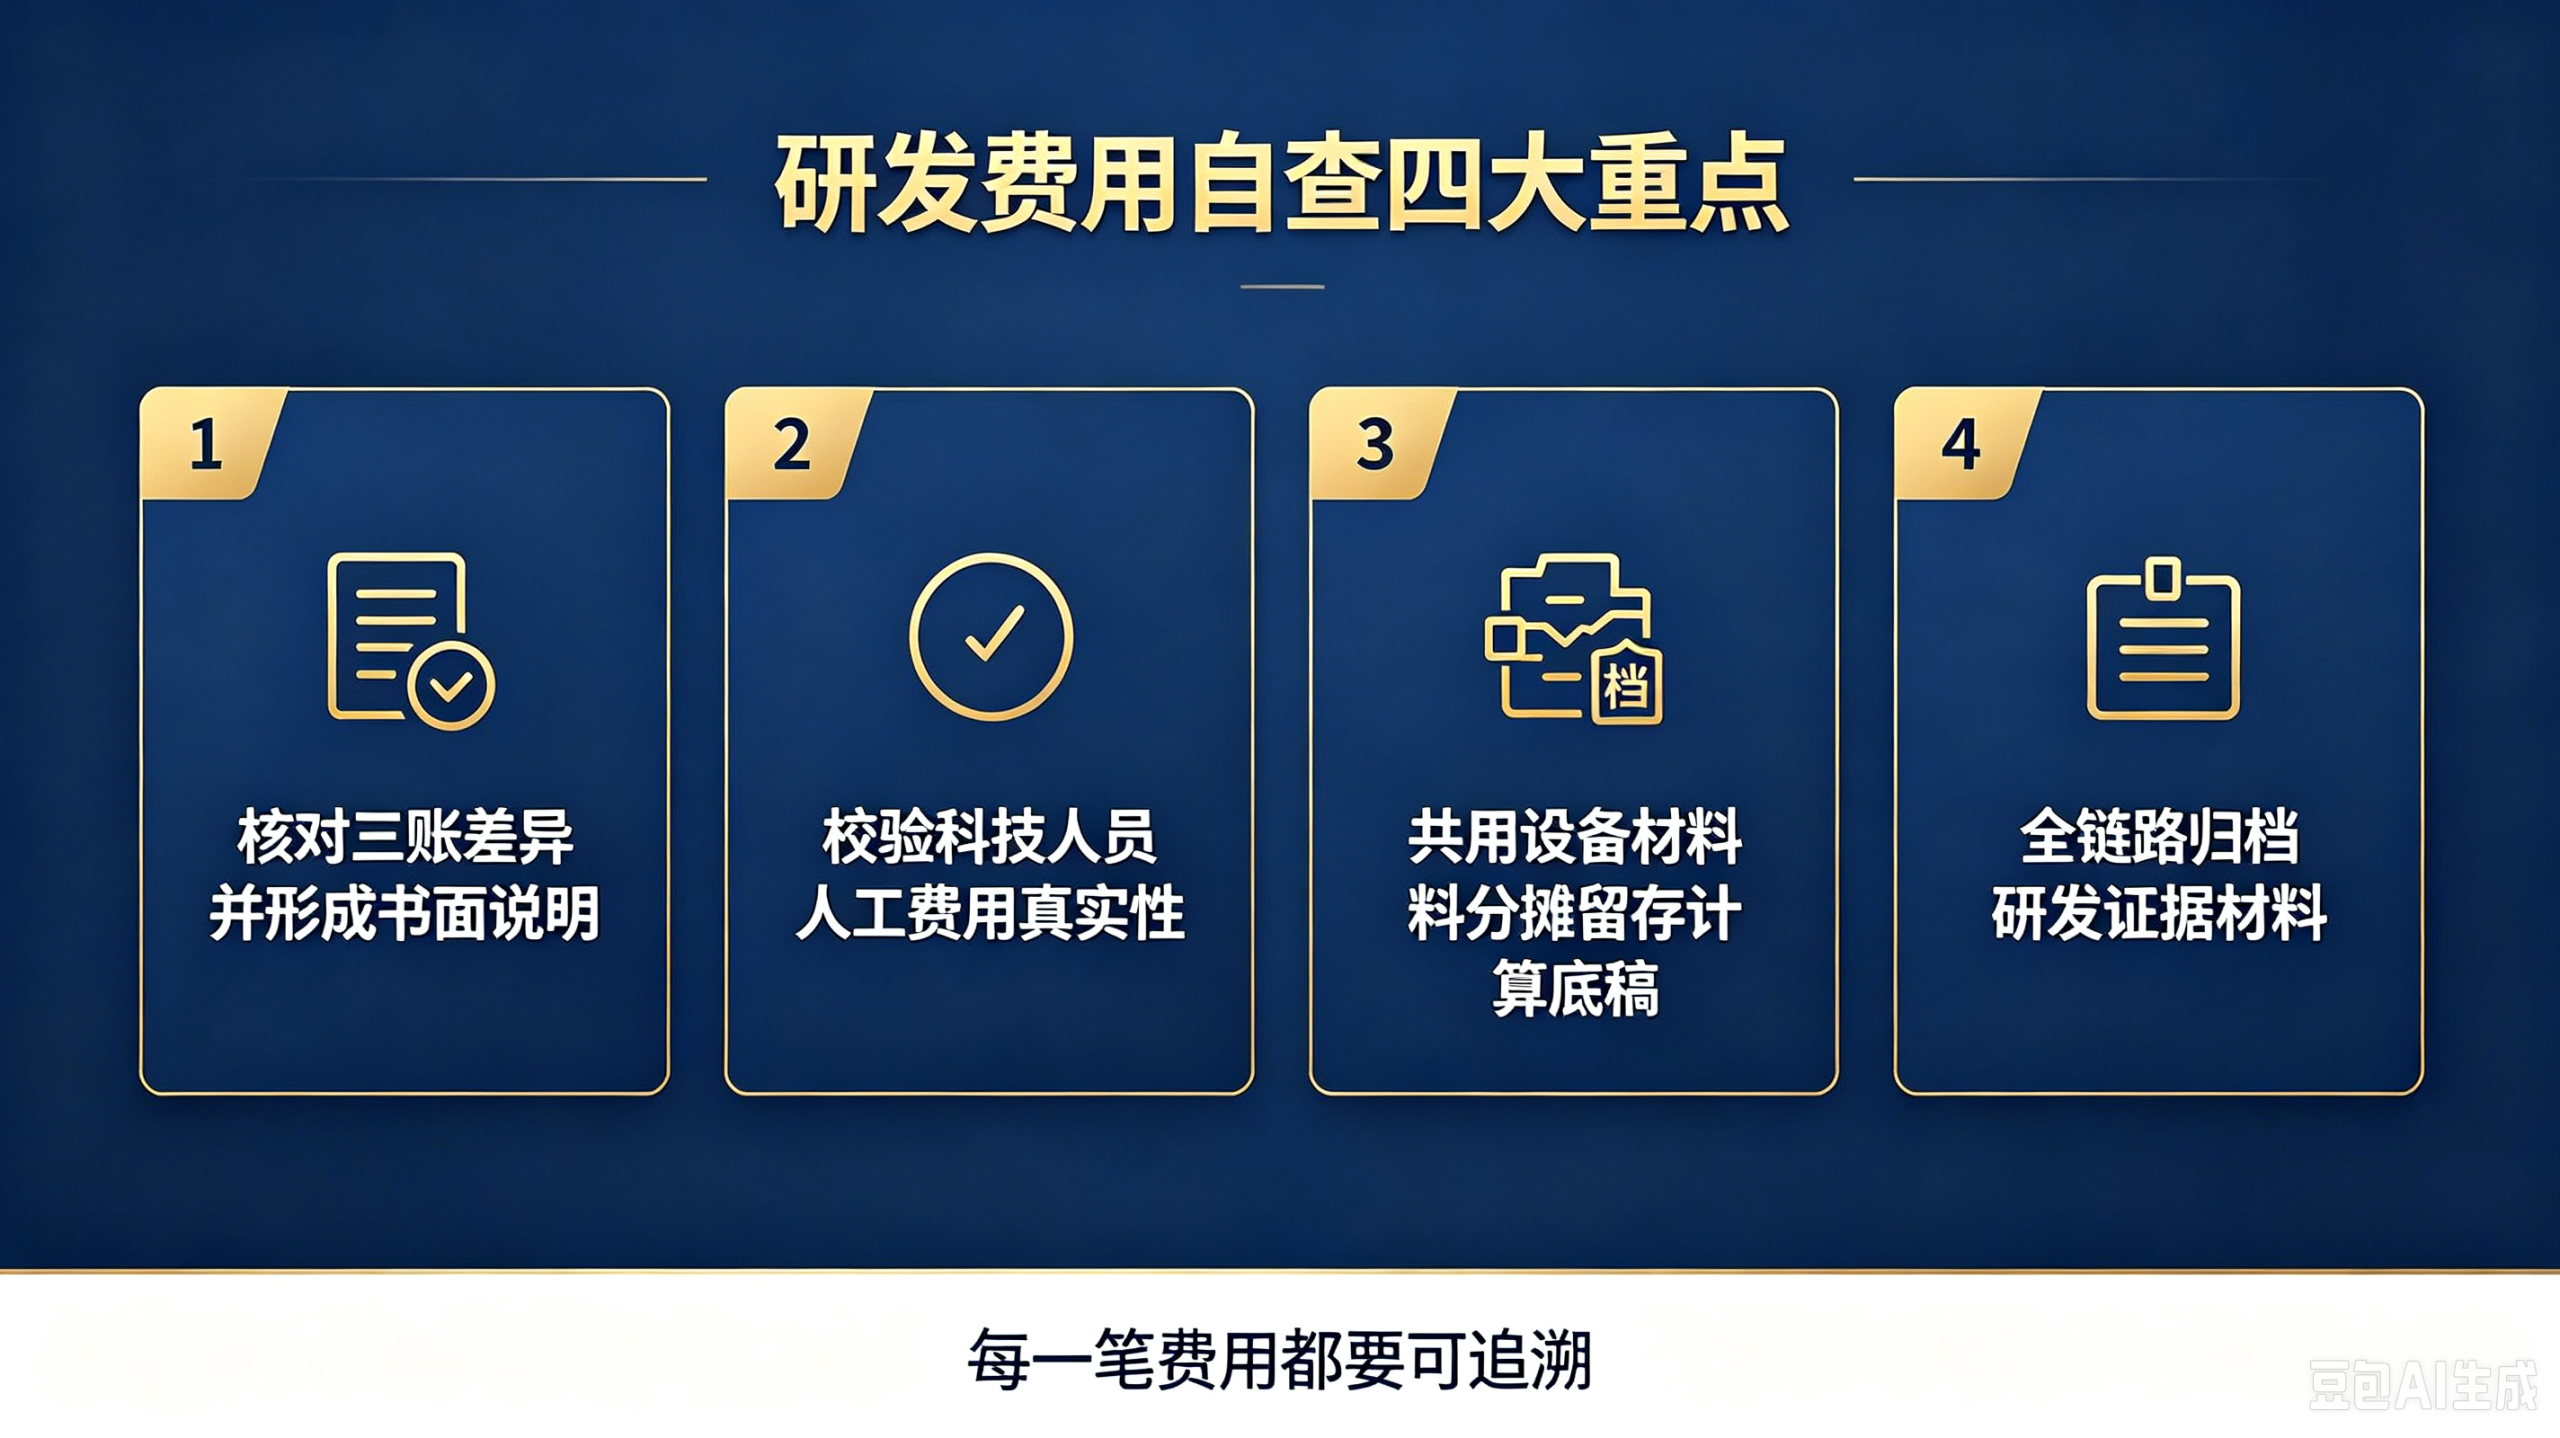
研发费用自查四大重点
1. 核对三账差异,形成书面差异说明
对比财务账、研发辅助账、企业所得税汇算申报表研发费用数据,梳理清楚每一处差额形成原因。区分政策口径带来的合理差异和人为做账错误,形成正式书面说明留存备查。
2. 校验科技人员人工费用真实性
科技人员社保缴纳记录、个税申报数据、研发工时分配表、研发工作记录需要可以互相印证。杜绝挂名研发人员,不允许将行政、销售、生产人员强行计入研发人员基数凑比例。
3. 共用设备、材料分摊务必留存计算底稿
厂房、机器设备同时用于生产与研发的,禁止直接全额计入研发,也不建议简单固定比例分摊。企业应保存工时统计、设备使用记录,留存完整分摊计算表,清晰划分研发耗用与生产耗用。
4. 全链路归档研发证据材料
研发立项书、阶段性试验数据、项目结题报告、领料单据、费用凭证统一归档管理。做到每一笔研发费用,都可以对应到具体研发项目,完整链路可追溯。
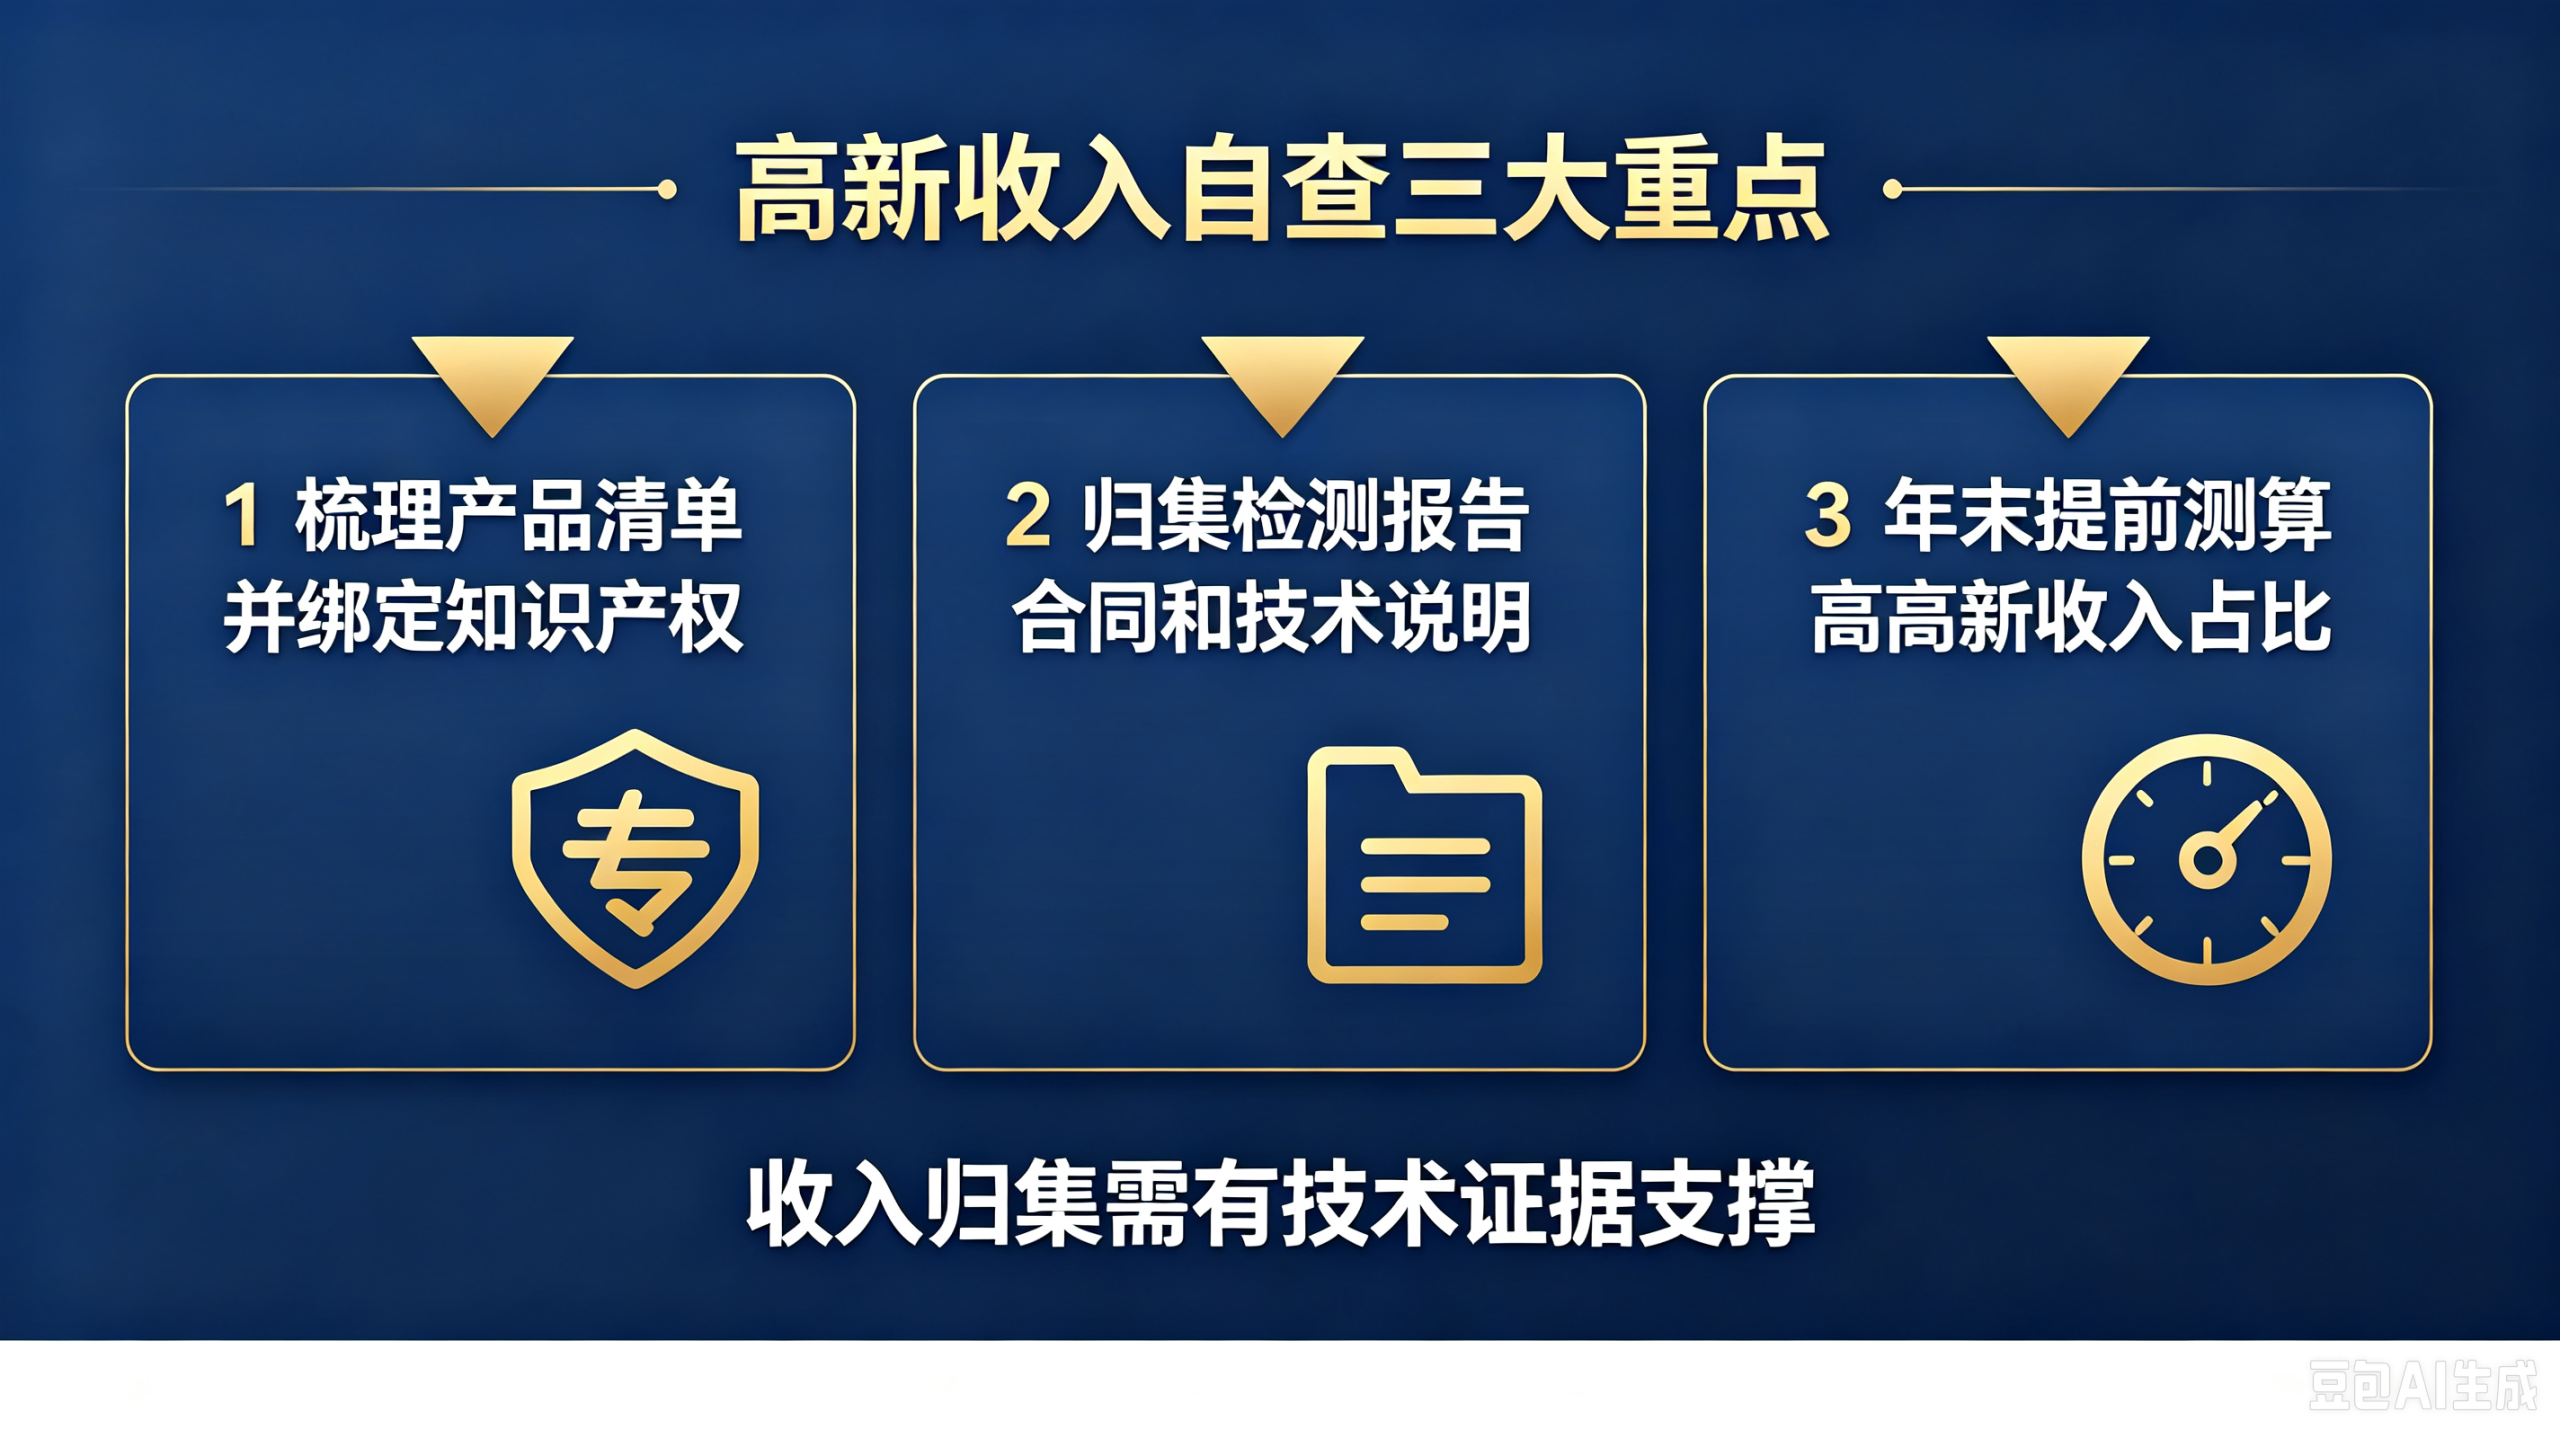
高新收入自查三大重点
1. 梳理产品清单,完成知识产权绑定
完整区分高新产品(服务)和普通产品,建立台账:每一项高新产品,明确对应企业哪一项知识产权,写清专利技术在产品当中的实际应用点,杜绝产品和专利 “两张皮”。
2. 归集全套佐证档案
分类整理产品检测报告、关键销售合同、产品技术说明、成果转化证明材料。不要只留存发票,要同时完善技术层面佐证材料。
3. 年末提前测算高新收入占比
每年度结束后及时测算高新收入占总收入比重。一旦指标临近 60% 红线,提前做好业务规划,严禁年底临时调账、人为拆分合并营收去凑达标比例。
写在最后
高企监管已经彻底告别 “重认定、轻后续” 的旧模式,进入全生命周期动态监管阶段。
资质拿到手不等于一劳永逸。临时抱佛脚式补台账、人为调节高新收入,在多部门大数据比对之下风险越来越高。
企业只有把账务规范、收入归集、研发资料归档落实到日常经营当中,把风险化解在平时,才能稳稳守住高新技术企业资质,安心享受各项税收及政策红利。
如果您需要对研发费用三账差异、高新收入归集、研发证据链整理做一次系统性排查,广东德硕知识产权可协助企业开展高企有效期内常态化风险自查,提前识别薄弱点,降低后续复核和抽查风险。