
建研发体系,卡住你的可能不是技术,是 "沟通" 这道沟
2026-09-16
导读:很多制造企业搭建内部研发体系、规范研发费用归集的时候,第一反应是缺技术能力、缺资金投入。但大量中型制造企业真实现状:阻碍研发体系落地的,往往不是硬件,而是跨部门沟通鸿沟。研发嫌流程繁琐,财务缺原始资料,仓库嫌增加工作量,各方认知错位,造成巨大内部摩擦。哪怕上线专业研发系统、借助 AI 生成申报材料,如果解决不了部门认知错位,研发台账、RD 项目档案依旧很难做实。 |
一提搭建研发体系,大多数人的第一印象:难点在于技术攻关、在于资金投入。这话固然没错,但不少中型制造企业现实却是:把老板、财务双双困住的,是一个很容易被忽略的问题——跨部门沟通壁垒。
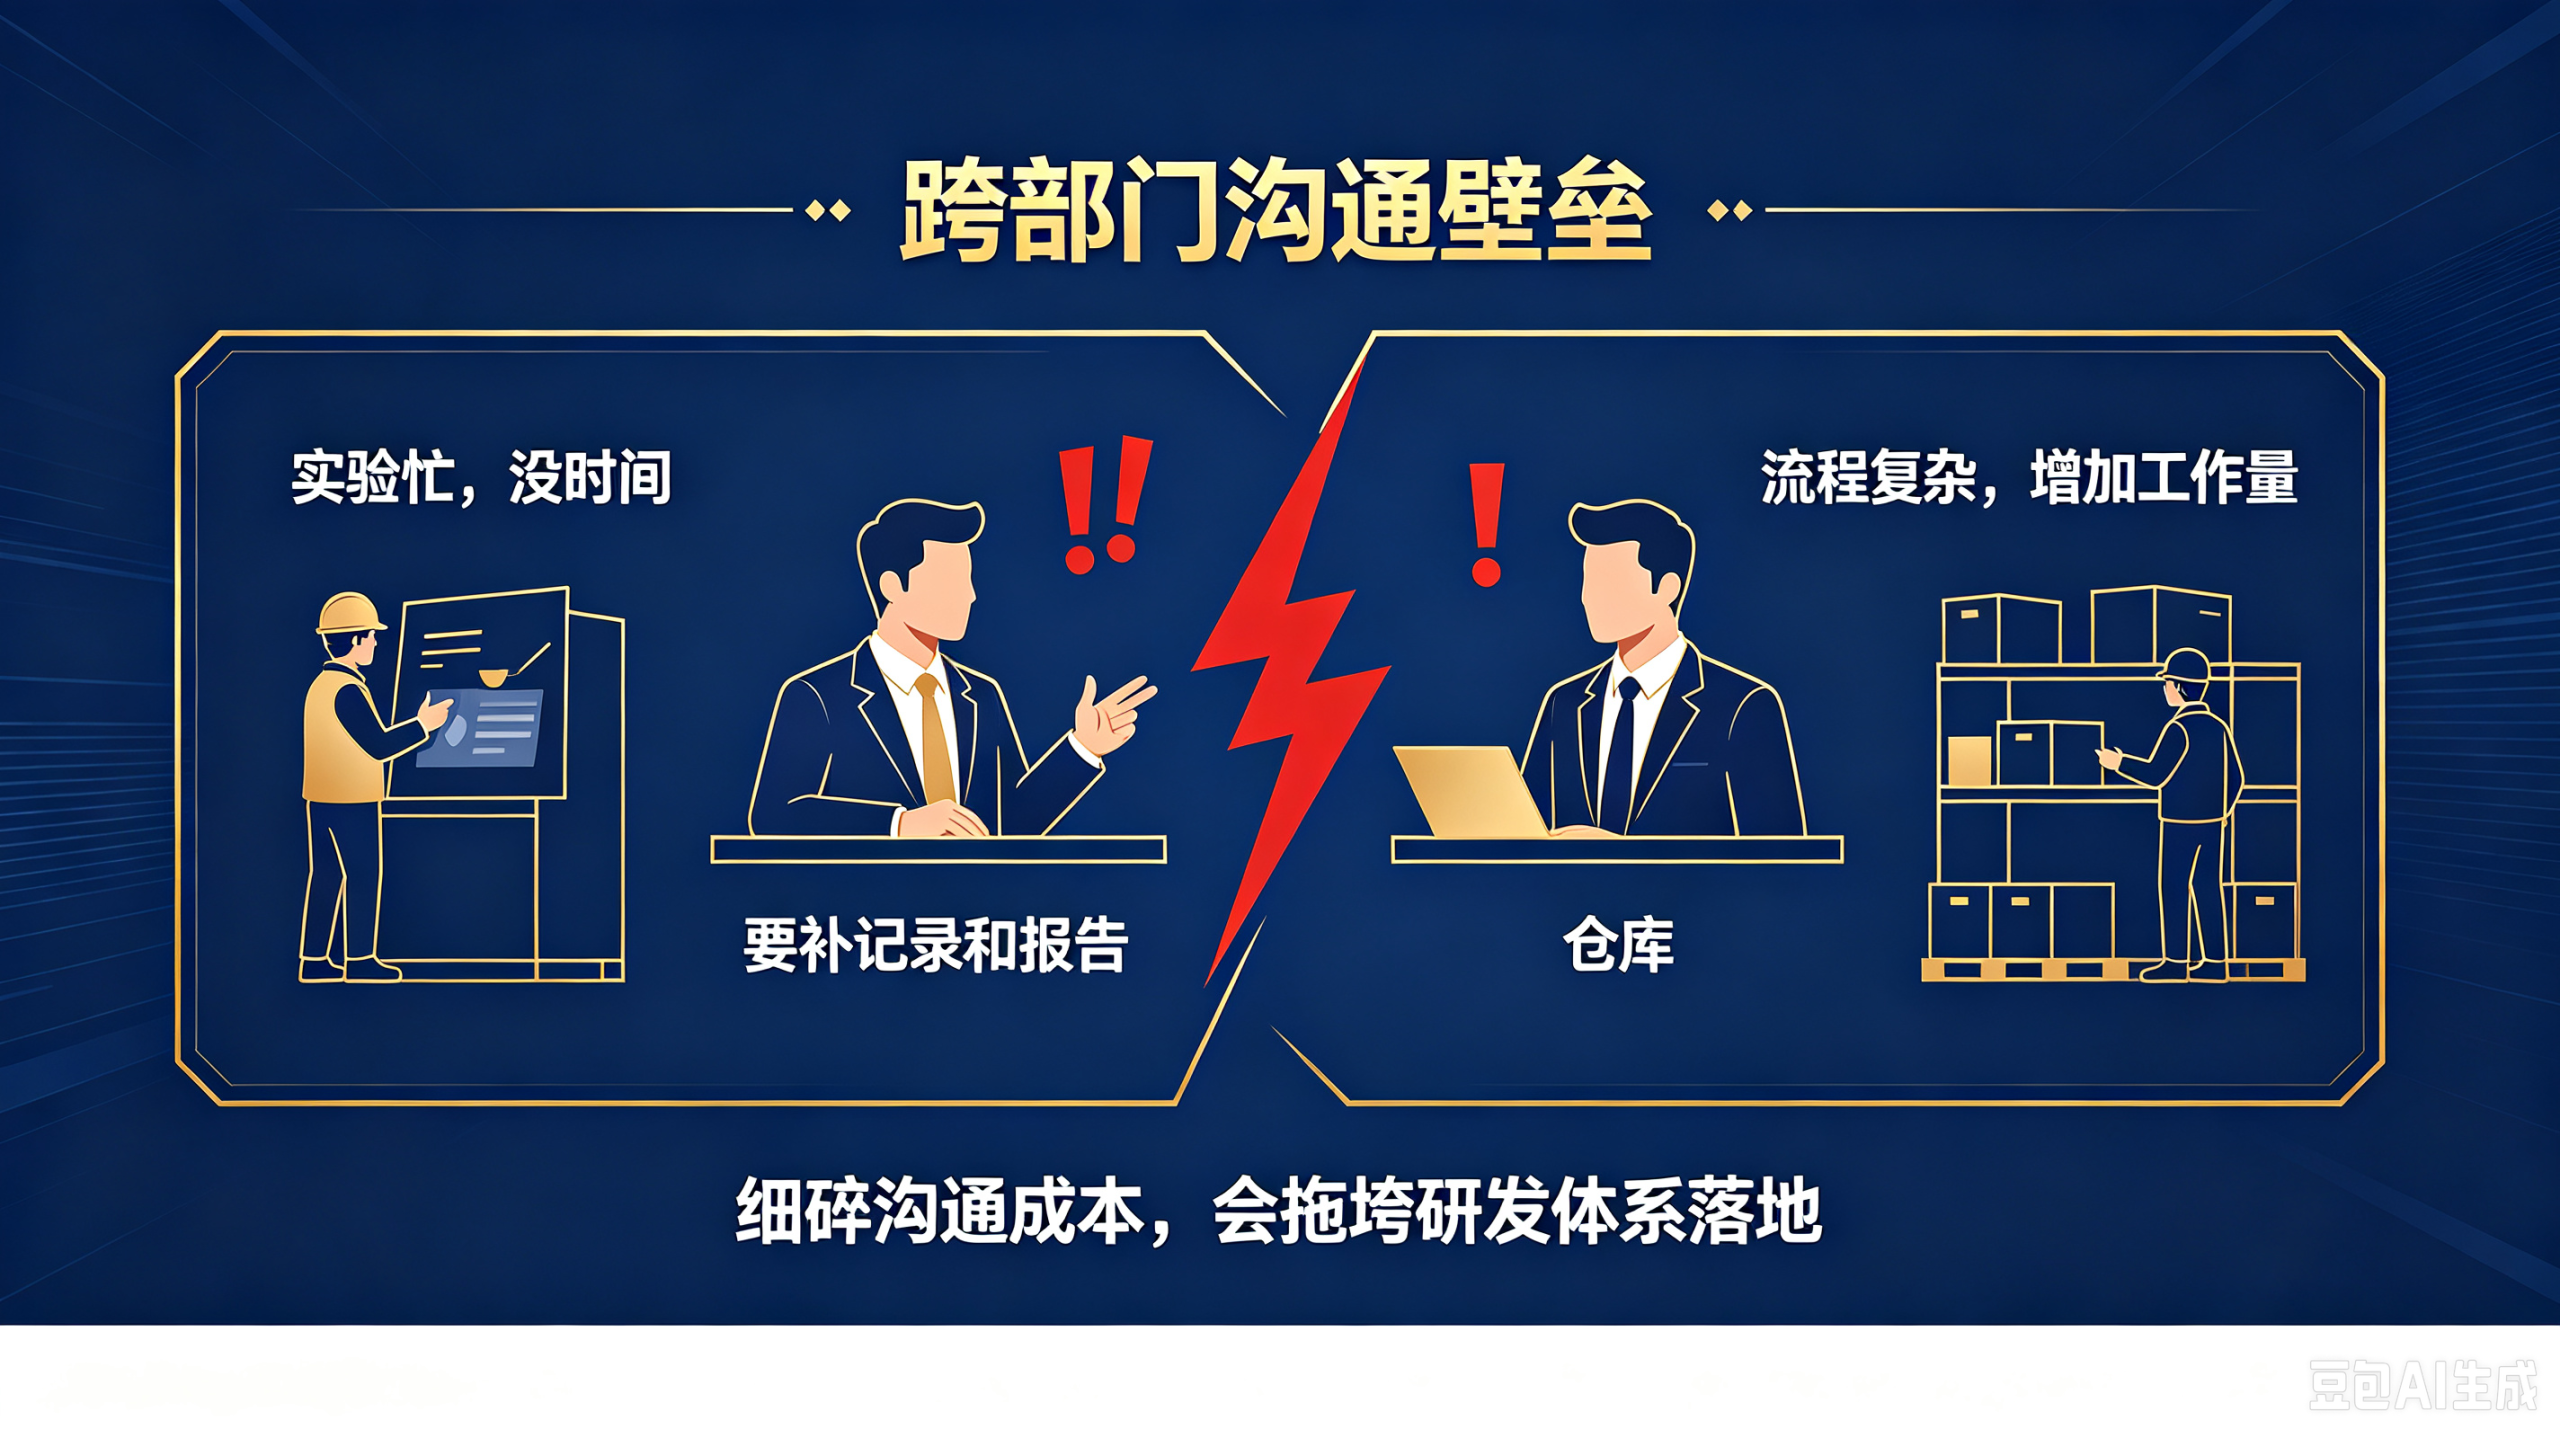
这种矛盾在日常工作里随处可见。你要推进研发归档流程,研发人员一句“手上实验忙着,没时间” 便搁置;想要规范研发领料单据,仓库反馈流程太复杂,不愿意配合;要求技术人员提交项目进展文档,得到回复 “实验都做完了,还要写报告干什么?”。
一件件细碎小事不断累积,就形成了沉重的沟通摩擦成本。
久而久之,财务也慢慢丧失推进的动力。反复沟通得不到业务端配合,后续核查风险却全部由财务承担。那不如退回老模式,等到年末统一调账补数据。虽然资料质量大打折扣,但至少“省事”。
并不是财务不想把工作做规范,而是做好这件事的沟通成本过高,这份幕后工作还很难被看见、被认可。
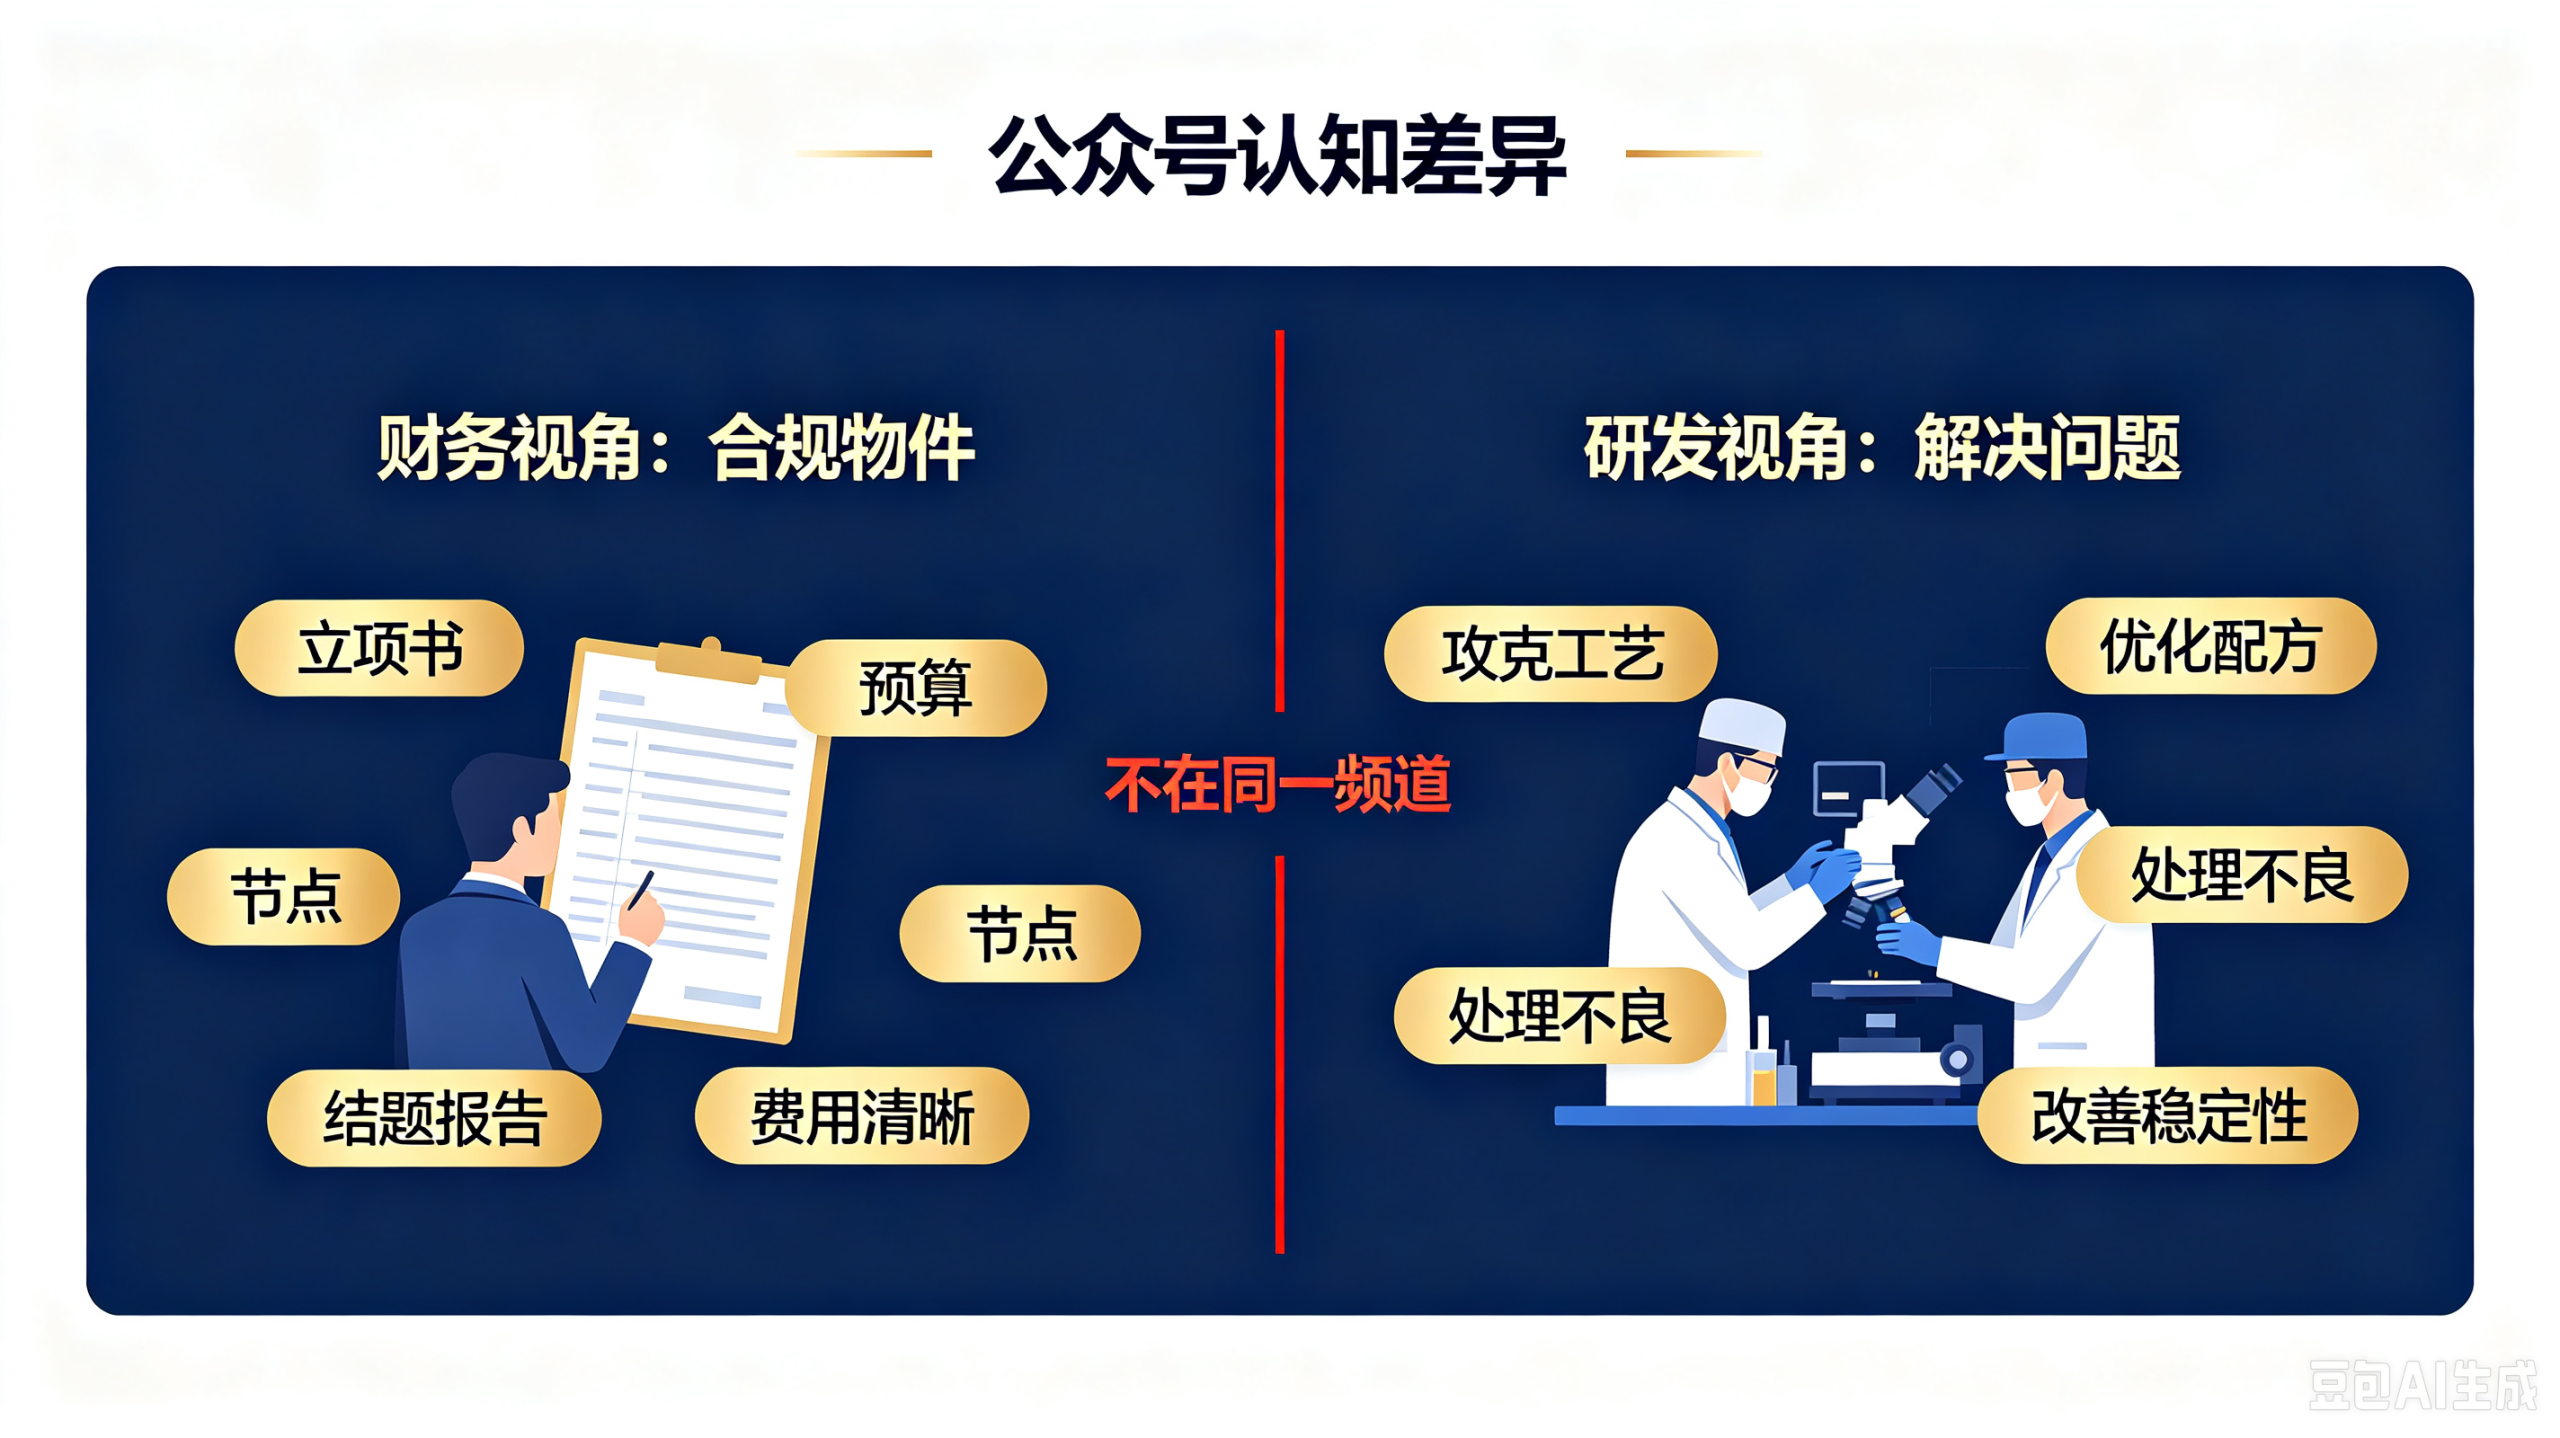
现在 AI 工具大行其道,搜集项目资料、撰写申报材料效率大幅提升。但材料模板再精美,缺少能够衔接研发与财务的角色,沟通这道鸿沟依旧无法填平。核心根源:财务理解的研发,和研发人员理解的研发,根本不在同一个频道。
如果企业拥有独立纯粹的研发部门,矛盾尚且可控。但多数制造企业的技术团队,同时背负生产调试、工艺维护任务。财务每新增一项归档、归集要求,在研发技术人员眼里,就是额外增加的负担。本质问题,双方对于“什么是研发活动” 定义完全不一样。
✅财务视角下的研发:一套标准化合规物件
要有立项书、预算方案、阶段节点、结题验收报告,费用划分清晰完整,资料齐全,可以通过审计、高企抽查、税务核查。
✅研发技术视角下的研发:解决实际问题的过程
攻克工艺难题、优化产品配方、处理生产不良、改善产线稳定性,实验做完、问题解决,这件工作就算完成结项。
他们的普遍想法:我们做实验是为了解决技术问题,不是为了写报告。
当财务事后上门,要求补过程记录、补报告、做费用归类。站在研发角度,这就是额外、无价值的后勤工作,内心天然抵触。
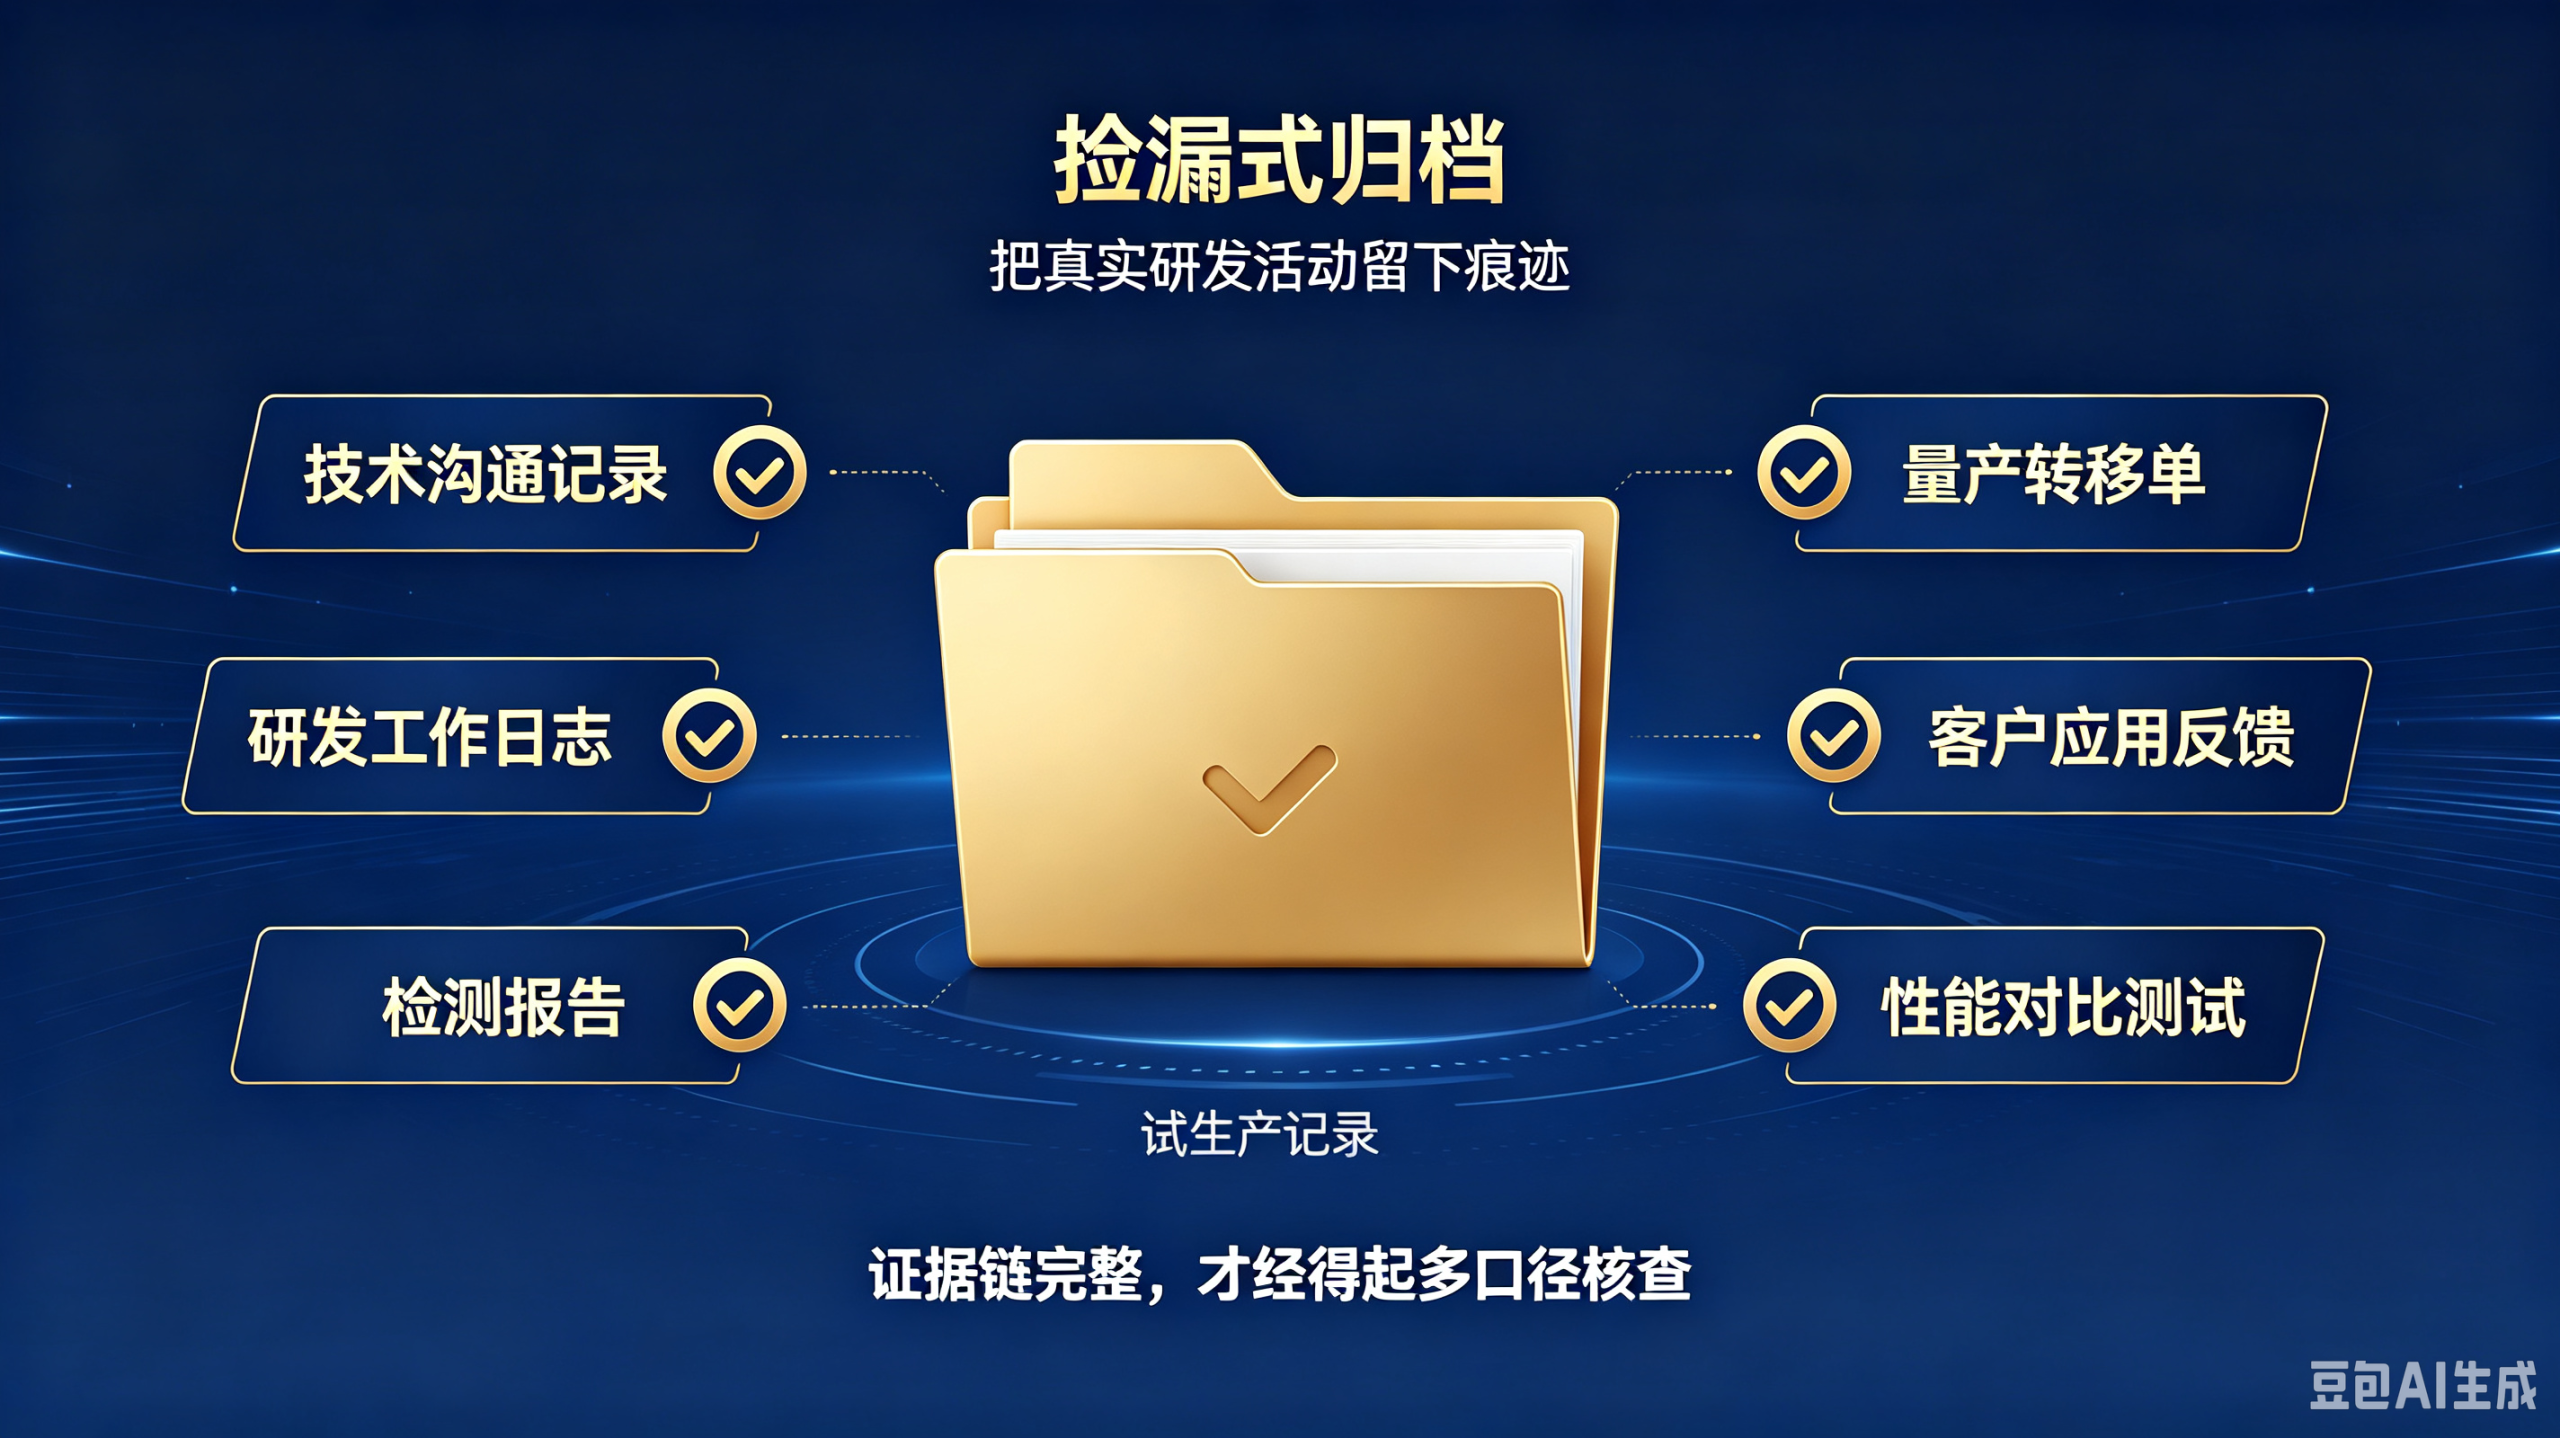
想要破局,首先要接纳这种认知错位。不应该强硬要求研发完全按照财务制式模板输出材料,优先把企业内部已经真实发生的研发活动留下痕迹,也就是开展 \\「捡漏式归档」\\。
把散落在钉钉、微信的技术沟通记录、研发工作日志、检测报告、试生产记录、量产转移单、客户应用反馈报告、性能对比测试资料全部收集整理。留住研发过程痕迹以及成果转化全套证据。
这份工作格外关键。因为同样一项技术活动,高企认定口径和研发加计扣除口径评判标准并不相同,证据链完整与否,直接决定最终判定结果。
重点认知:研发加计扣除不予认可,不等于高新技术企业认定也不予认可。 |
一、高新技术企业口径
依据政策,企业需在国家重点支持高新技术领域范围内,开展研发与成果转化,形成自主知识产权。评判核心看是否开展实质性改进技术、产品、工艺;允许中试、工艺迭代,边界相对更宽,排除常规简单升级、直接套用现成科研成果。
二、研发费用加计扣除口径(有明确负面清单)
1.企业产品(服务)的常规性升级。
2.对某项科研成果的直接应用,如直接采用公开的新工艺、材料、装置、产品、服务或知识等。
3.企业商品化后面向客户提供的技术支持服务。
4.对现存产品、服务、技术、材料或工艺流程开展重复或者简单改变。
5.市场调查研究、效率调查、管理类研究。
6.作为工业流程环节的常规质量检测、测试分析、设备维修维护。
7.社会科学、艺术、人文学相关研究。
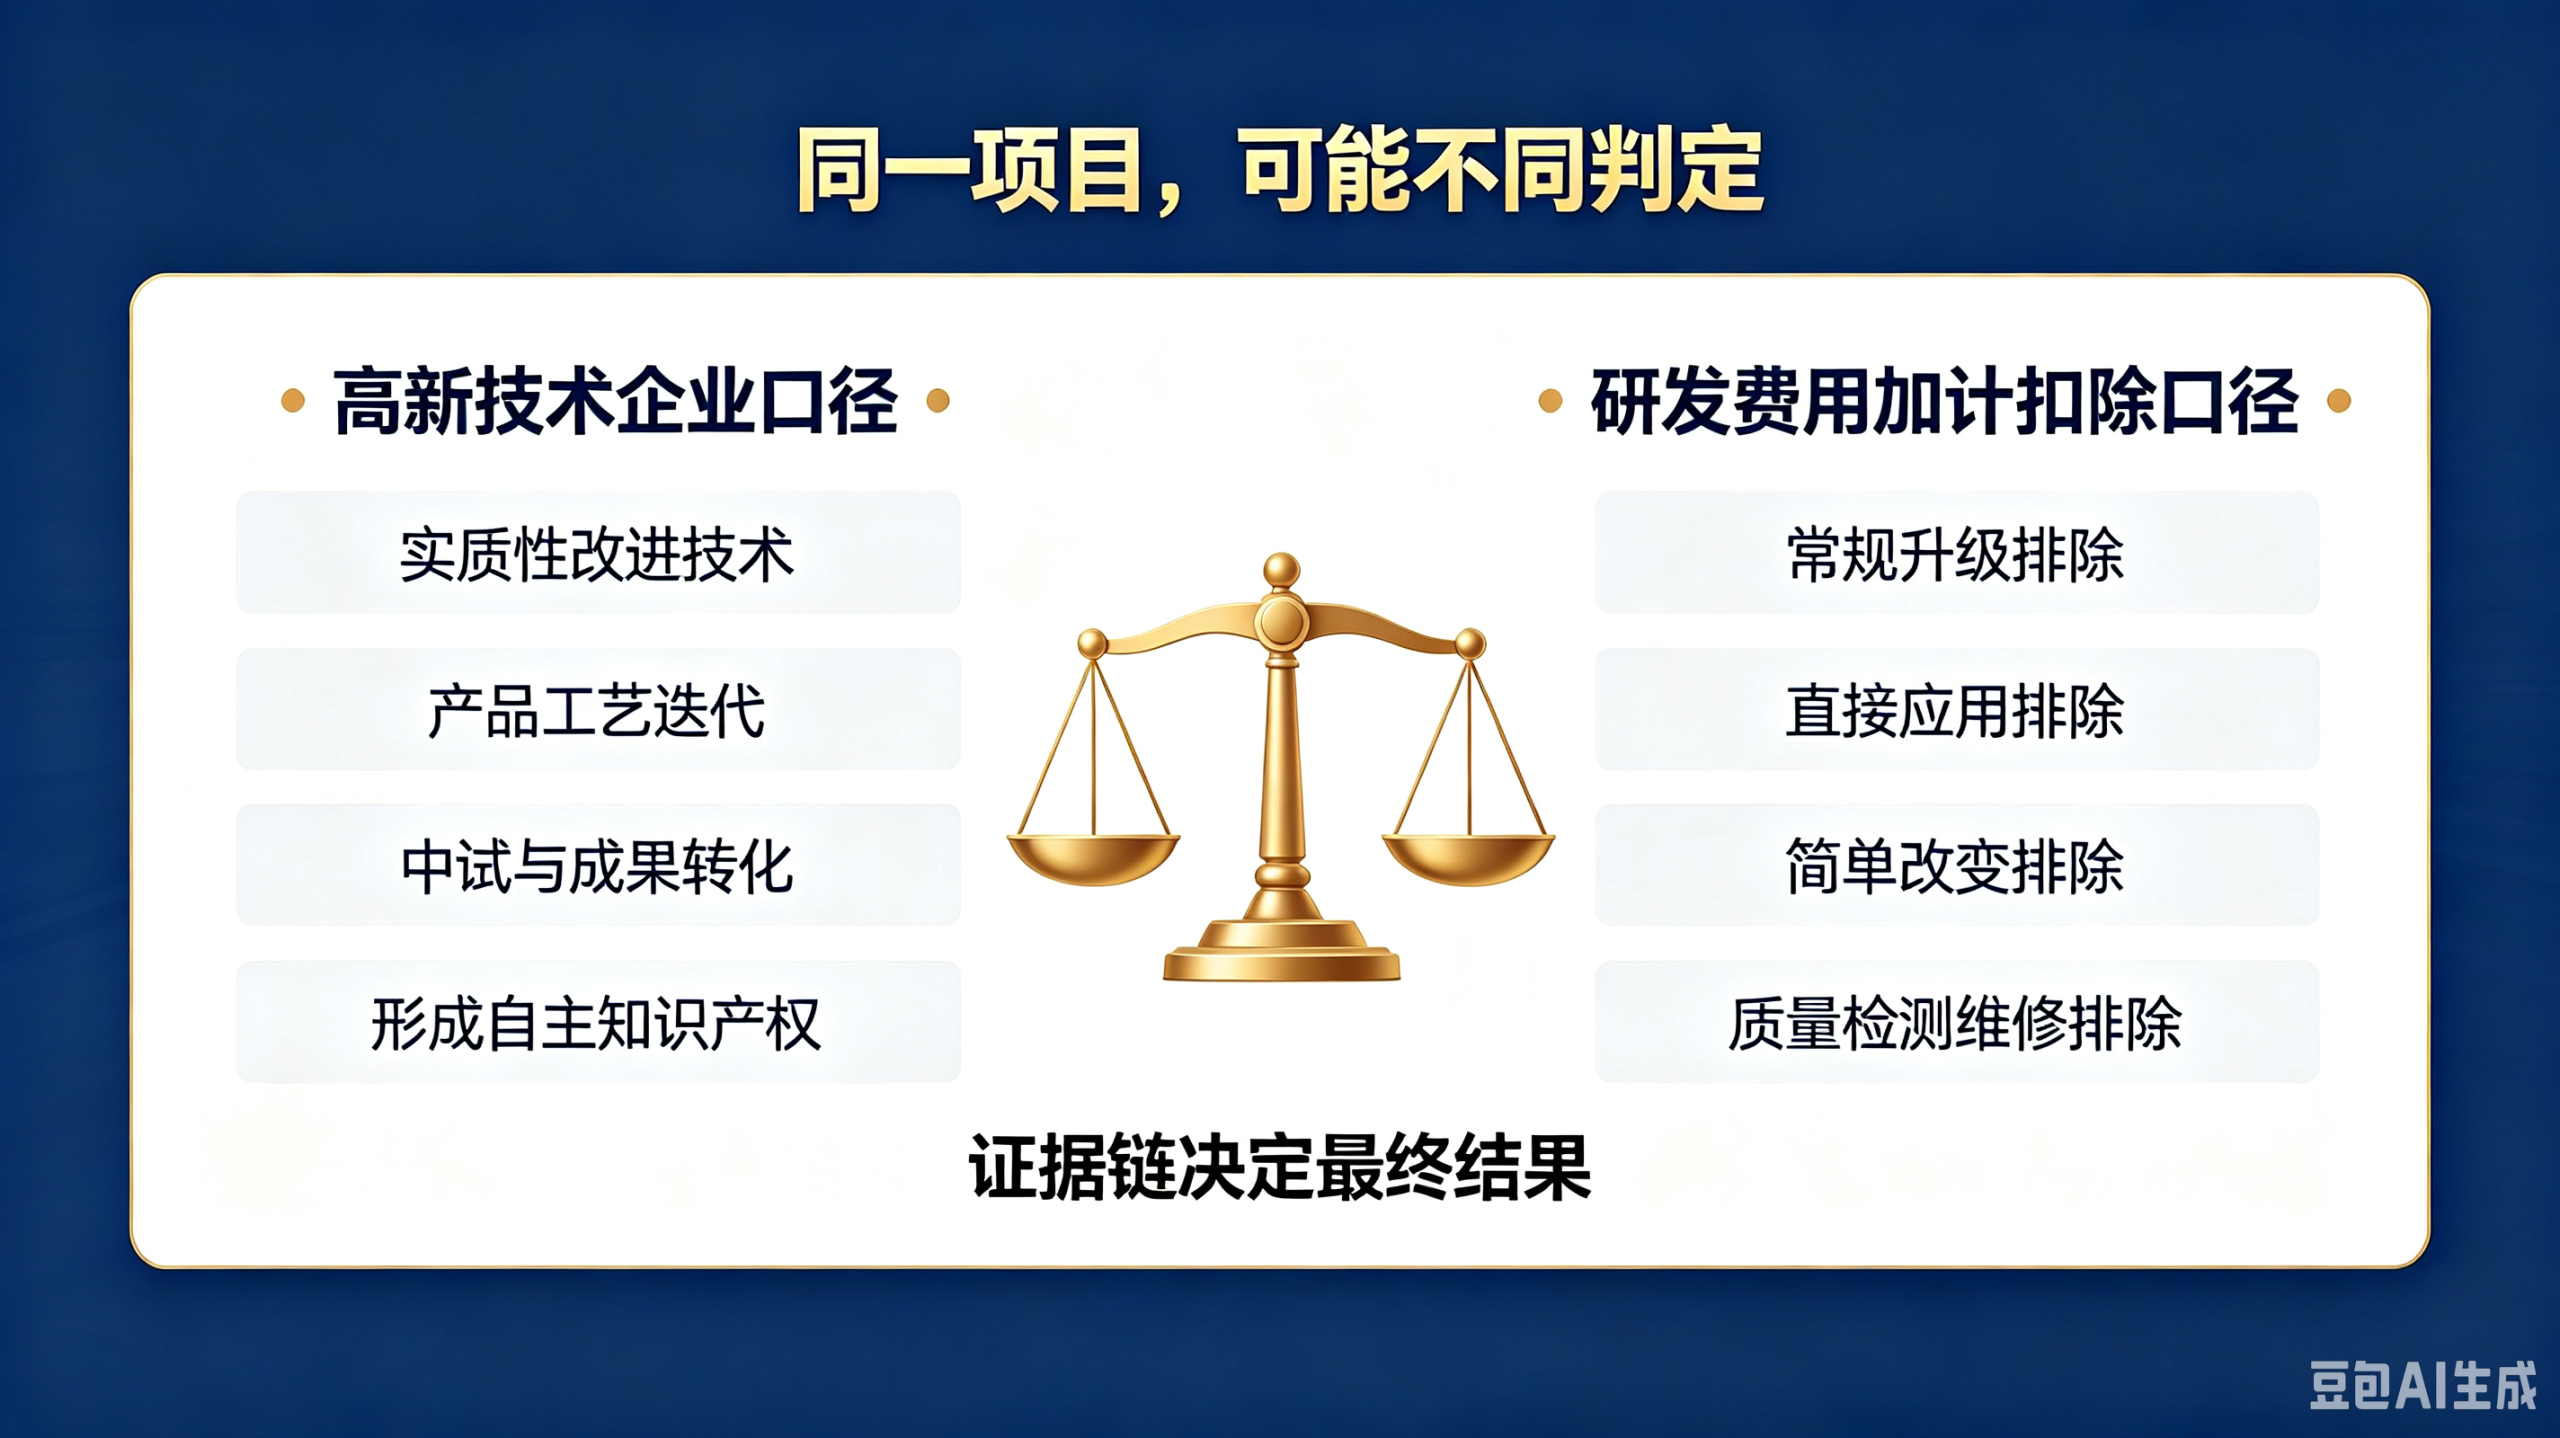
实务中经常出现这样的情况:同一个技术项目,在税务加计扣除口径下不能享受优惠,但是高企认定口径可以认定为研发活动。核心判断标准:项目是否产生技术增量、实现实质性技术改进,同时具备完整证据链支撑。
业务场景 | 研发加计扣除口径 | 高新技术企业口径 |
现有配方微调,实现收率提升 8%、能耗下降 | 极易判定为常规升级、简单工艺改动 | 留存新版配方、多组中试对比、检测数据,可认定属于实质性改进,计入研发 |
引用公开文献的催化剂,开展适配试验 | 容易判定属于直接应用公开已有技术 | 如果完成载体改性、工艺参数迭代,沉淀自有工艺包,可设立 RD 研发项目 |
环保技改,自主研发废气催化工艺(非直接采购成套标准设备) | 单纯设备采购部分不可加计,自研技术对应的研发支出可以归集 | 口径更加宽松,存在自研研发内容,即可归属于研发活动 |
中试放大试验(百公斤至吨级) | 严格区分试制行为与量产生产行为 | 认可中试相关费用、模具费、试制检测检验费,边界更宽泛 |
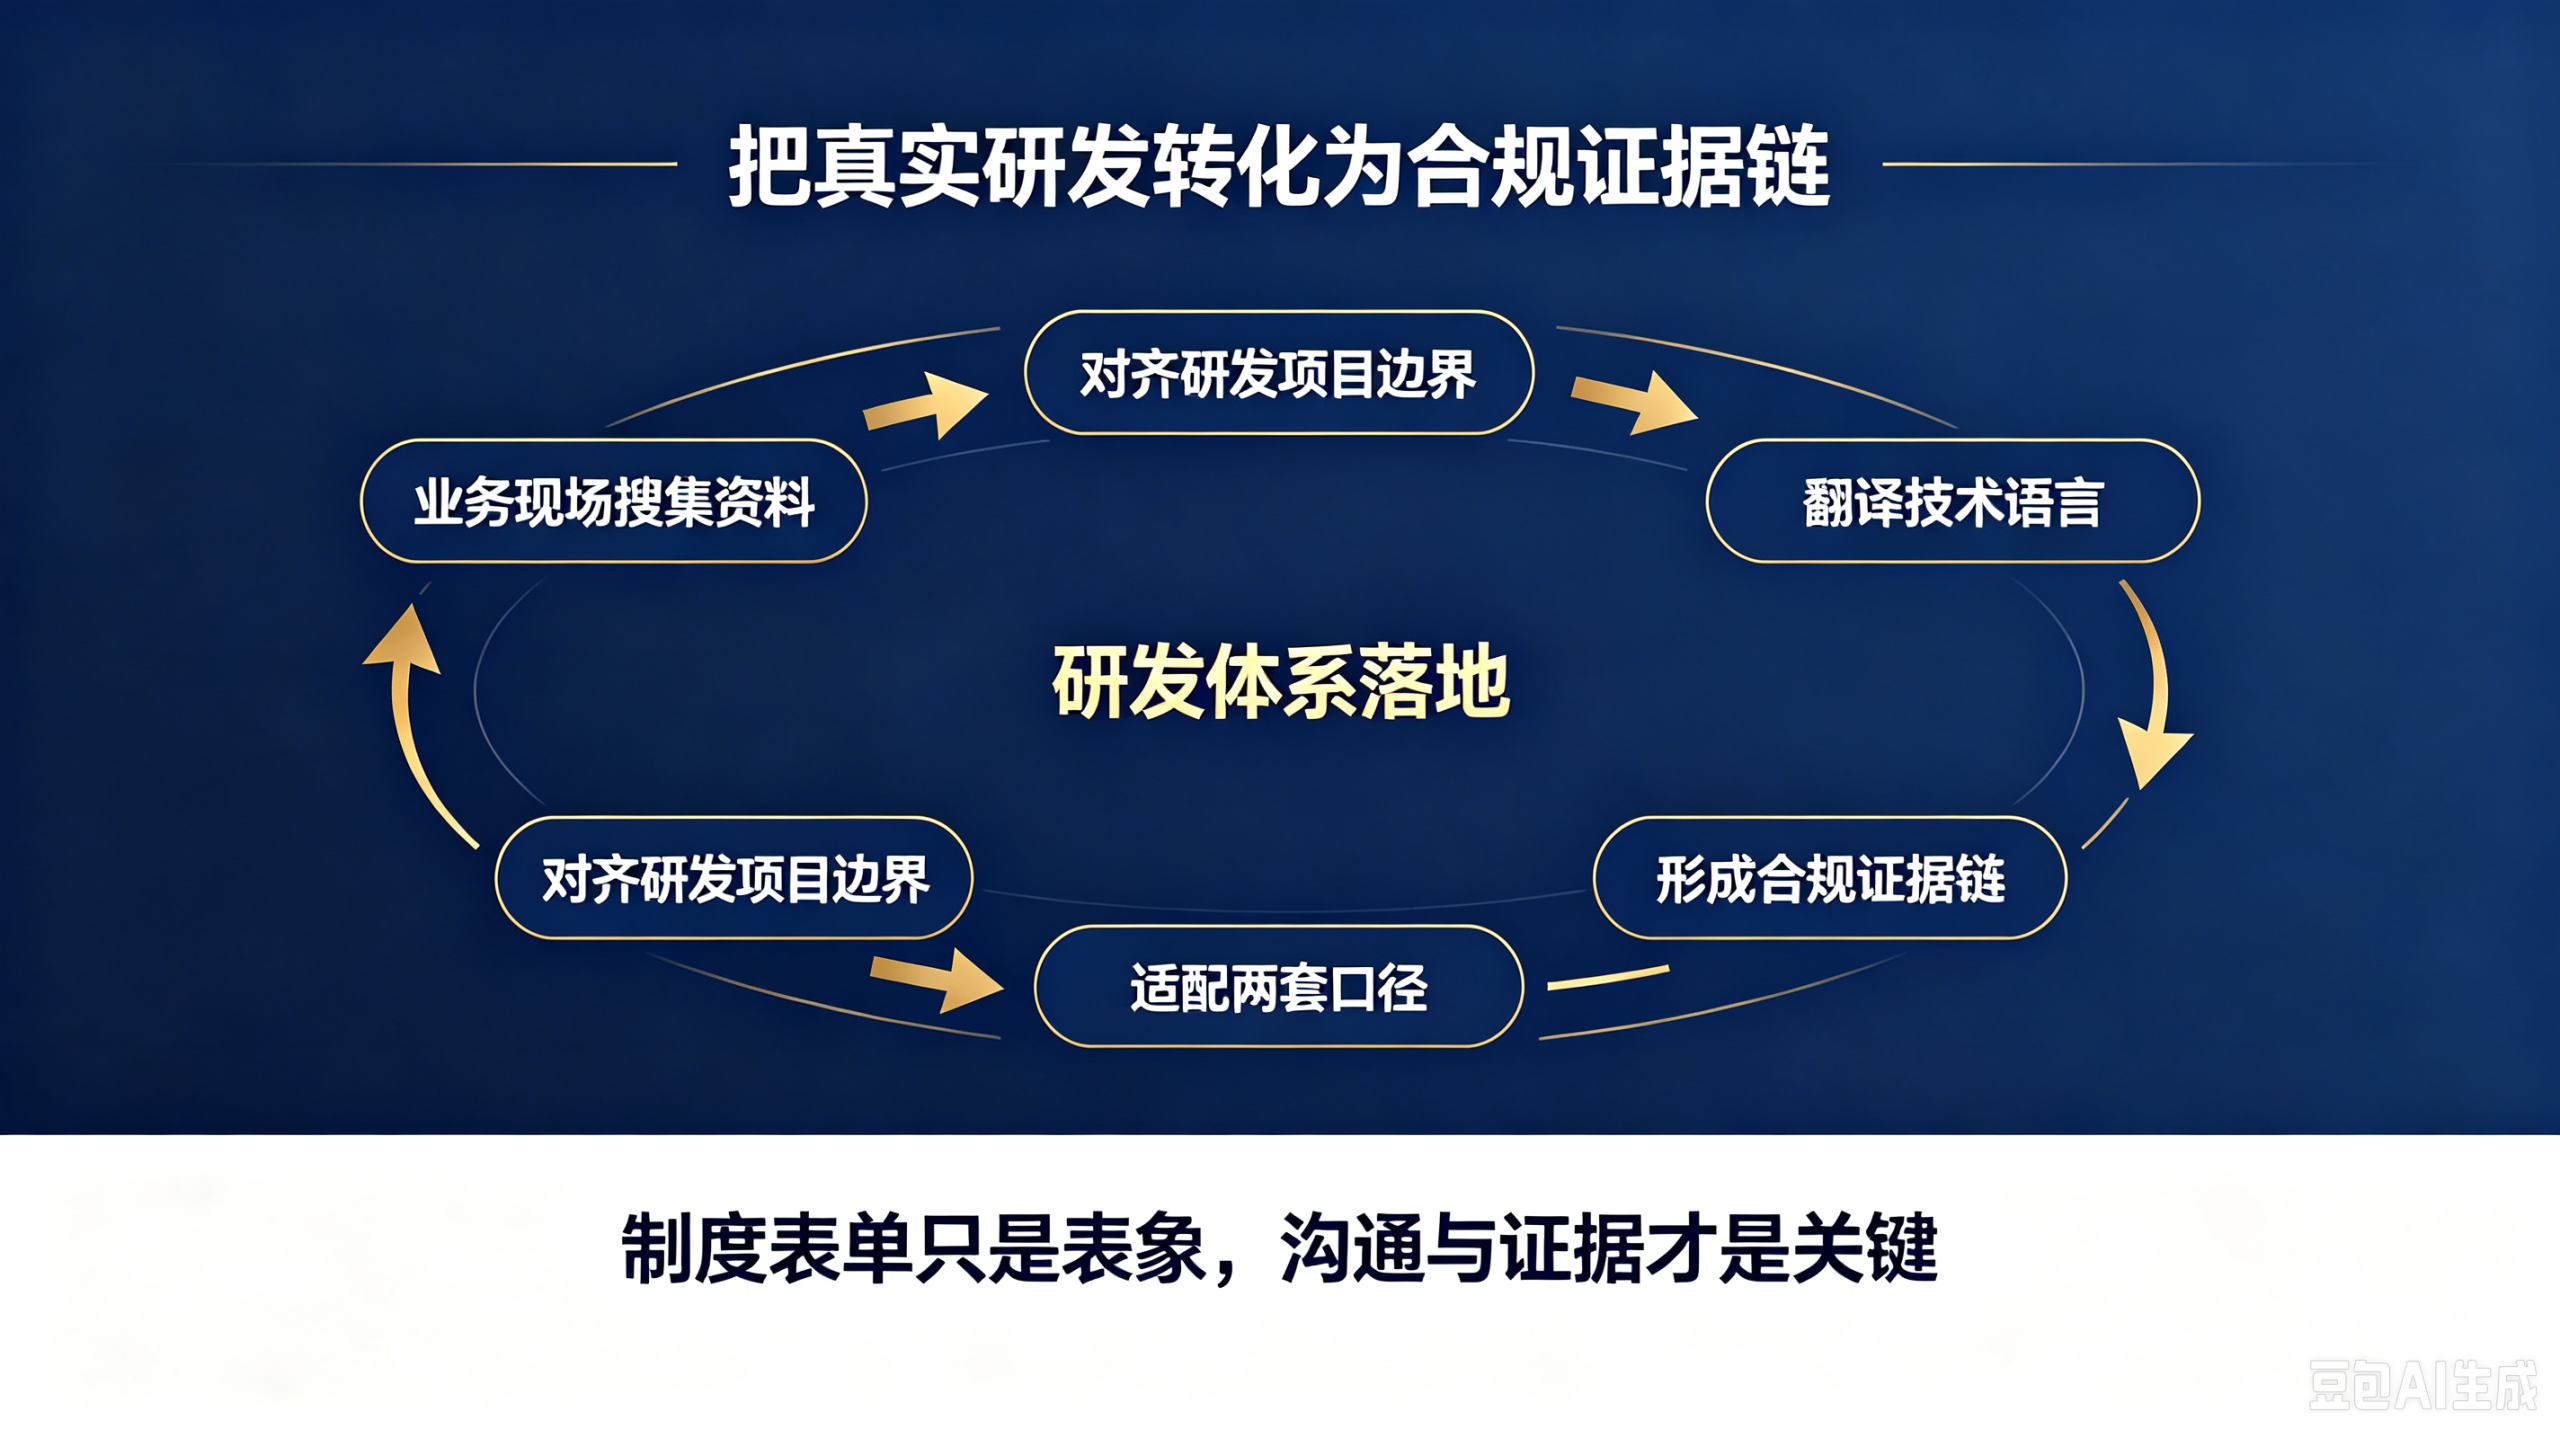
回到最开始的跨部门沟通难题。企业可以引进先进技术、上线专业系统、依靠 AI 生成申报材料。但把真实发生的研发业务,转化成审计、核查认可的合规证据链,需要有人深入业务现场,搜集散落的过程资料,把研发的技术语言,翻译成财务、评审看得懂的申报语言。
这个岗位工作并不光鲜,大多是幕后细碎的整理、对齐、沟通工作,但恰恰是众多制造企业搭建研发体系时,最稀缺,也最有价值的一环。
写在最后
很多企业把研发体系建设等同于上系统、写立项报告、做研发辅助账。但制度表单只是表象。真正的研发合规体系,始于打通研发、生产、财务之间的沟通壁垒。
不追求研发人员变成财务专家,而是建立“捡漏式归档” 机制,把真实发生的技术活动,完整留存证据,适配两套政策不同评判口径,才是中型制造企业落地研发体系务实可行的路径。
广东德硕知识产权优势介绍
广东德硕知识产权专注为科技型企业提供知识产权布局、高企认定、研发费用归集、RD-IP-PS 逻辑梳理、研发体系搭建咨询等一站式服务。
德硕强调 “业务真实 + 证据链完整 + 多口径适配” 的服务思路,不只帮助企业做申报材料,更重视企业内部研发活动的过程沉淀。针对制造企业研发与财务沟通错位的痛点,德硕可协助企业梳理研发项目边界,建立 “捡漏式归档” 机制,把散落的技术资料、实验记录、检测报告、试产记录转化为可用于高企认定和研发加计扣除的合规证据链。
如果企业正在搭建研发体系,或希望对现有研发项目、辅助账、材料归集情况进行一次系统梳理,广东德硕知识产权可提供针对性方案,帮助企业降低内部沟通成本,提升研发合规管理能力。